
I record economici dell’Italia che pochi vogliono vedere.
𝘈𝘳𝘵𝘪𝘤𝘰𝘭𝘰 𝘥𝘪 𝘔𝘢𝘳𝘤𝘰 𝘍𝘰𝘳𝘵𝘪𝘴 𝘪𝘯 𝘦𝘴𝘤𝘭𝘶𝘴𝘪𝘷𝘢 𝘱𝘦𝘳 𝘪𝘭 𝘮𝘢𝘨𝘢𝘻𝘪𝘯𝘦 𝘌𝘋𝘐-𝘌𝘤𝘤𝘦𝘭𝘭𝘦𝘯𝘻𝘦 𝘥'𝘐𝘮𝘱𝘳𝘦𝘴𝘢.
Leggendo i giornali, le opinioni mainstream e seguendo i dibattiti televisivi si ha quasi l’impressione che l’Italia uscita brillantemente dal Covid con una crescita economica superiore a molti altri Paesi, riducendo il tasso di disoccupazione ai minimi storici e sorpassando il Giappone nell’export, sia un Paese fermo e prossimo al collasso. Lo “storytelling” della nostra nazione diventa di giorno in giorno sempre più cupo. Sarà forse per il “caro carburanti” determinato dalla crisi dello stretto di Hormuz o forse per le agitazioni giovanili (peraltro diffuse in tutta europa), ma purtroppo la narrativa prevalente è quella di un’Italia sempre più povera, in cui le diseguaglianze crescono a dismisura e il potere d’acquisto è in picchiata: un’Italia paragonabile per livello di crisi sociale e insostenibilità dei conti pubblici alla vicina Francia in piena rivolta sociale, che ci avrebbe ormai pienamente “contagiato”.
La nostra idea, basata sui numeri e non sulle opinioni aprioristiche o urlate, è assai diversa. E abbiamo scelto quattro profili per raccontare un’Italia diversa da quella tratteggiata dagli editoriali di maggior parte della stampa o dagli ospiti militanti dei talk show. Questi quattro profili sono: quello della crescita economica; quello dei conti pubblici; quello del risparmio degli italiani; e quello della povertà relativamente bassa, specialmente nel Nord-Centro Italia, esistente nel nostro Paese.
1. Non è vero che l’Italia dopo la ripresa post-Covid ha smesso di crescere
La fotografia che molti economisti e commentatori hanno in mente quando ripetono ostinatamente che l’Italia è tuttora l’economia europea e del mondo avanzato “malata” per eccellenza è quella della crescita comparata del PIL pro capite reale da metà anni Novanta ad oggi. Una fotografia che ci vede ancora in ritardo rispetto alle altre cinque economie occidentali del G7 e che riflette il “corto circuito” avvenuto nel periodo 2008-2013 (impatto consecutivo della concorrenza cinese, di Lehman Brothers, della Grecia e dell’austerità), che fece crollare il PIL nazionale e perdere in sei anni alle famiglie italiane l’incredibile cifra di 138 miliardi di euro di reddito disponibile lordo in termini reali (il cosiddetto potere d’acquisto): altro che il “caro carburanti” di oggi!
Ma, nonostante quel terribile 2008-2013 e la sua pesante eredità, basterebbe portare l’anno di partenza del confronto al 1961, sempre con riferimento al G6, e la fotografia cambierebbe parecchio: infatti, la crescita cumulata del PIL per abitante dell’Italia risulterebbe davanti a quella corrispondente di Germania, Regno Unito e Canada e in linea con quella della Francia, dietro solo a quella degli Stati Uniti. Non solo, potremmo anche scattare una terza fotografia: basterebbe fissare l’anno di partenza al 2014 e il nostro PIL pro-capite risulterebbe di nuovo secondo per incremento sino ad oggi soltanto a quello degli Stati Uniti. Segno che, dopo il suddetto “corto circuito”, qualche cosa di buono deve pur aver fatto anche il nostro Paese.
Per quanto riguarda il periodo post-Covid, dopo le ultime revisioni Istat la crescita della nostra economia dal quarto trimestre 2019 pre-pandemia al terzo trimestre 2026 è stata pari ad un aumento dell’8,7% del PIL reale, la terza più forte nel G7 dopo Stati Uniti e Canada. Mentre i dati annuali indicano una crescita cumulata del 7,4% dal 2020 al 2025, rispetto al 2019, aumentata di un rotondo punto percentuale rispetto alle stime precedenti. Un buon bilancio, dunque, per la nostra economia. Che, inoltre, migliora ulteriormente considerando la dinamica demografica.
Infatti, diversamente dall’Italia, che nell’ultimo decennio ha visto un calo della sua popolazione, molti Paesi avanzati hanno registrato incrementi demografici anomali, con afflussi migratori eccezionali mai sperimentati nel recente passato. Ciò è avvenuto, ad esempio, in Canada, Gran Bretagna, Spagna ma anche in altri Paesi dell’Euroarea, come l’Olanda, il Belgio e l’Austria. Dal 2019 al 2025, come appare dalla figura 1, in taluni Paesi la popolazione è cresciuta quasi come il PIL (Regno Unito, Canada), in altri essa è aumentata circa la metà del PIL o poco meno (Spagna, Paesi Bassi, Belgio, Francia). Un caso a parte è la Germania, in cui a causa della lunga crisi che l’ha colpita, la popolazione negli ultimi sei anni è cresciuta il doppio del PIL. Analogamente, in Austria la popolazione è aumentata un po’ di più del PIL. Tali “salti” demografici, in generale, hanno spinto la domanda interna e lo stesso PIL totale di tali Paesi, senza però accrescere in misura analoga il benessere individuale medio dei loro abitanti. Conseguentemente, tenendo conto dei suddetti fattori, una idea più oggettiva della dinamica comparata del sistema produttivo italiano rispetto alle altre nazioni più avanzate può venire soprattutto dai dati macroeconomici pro capite.
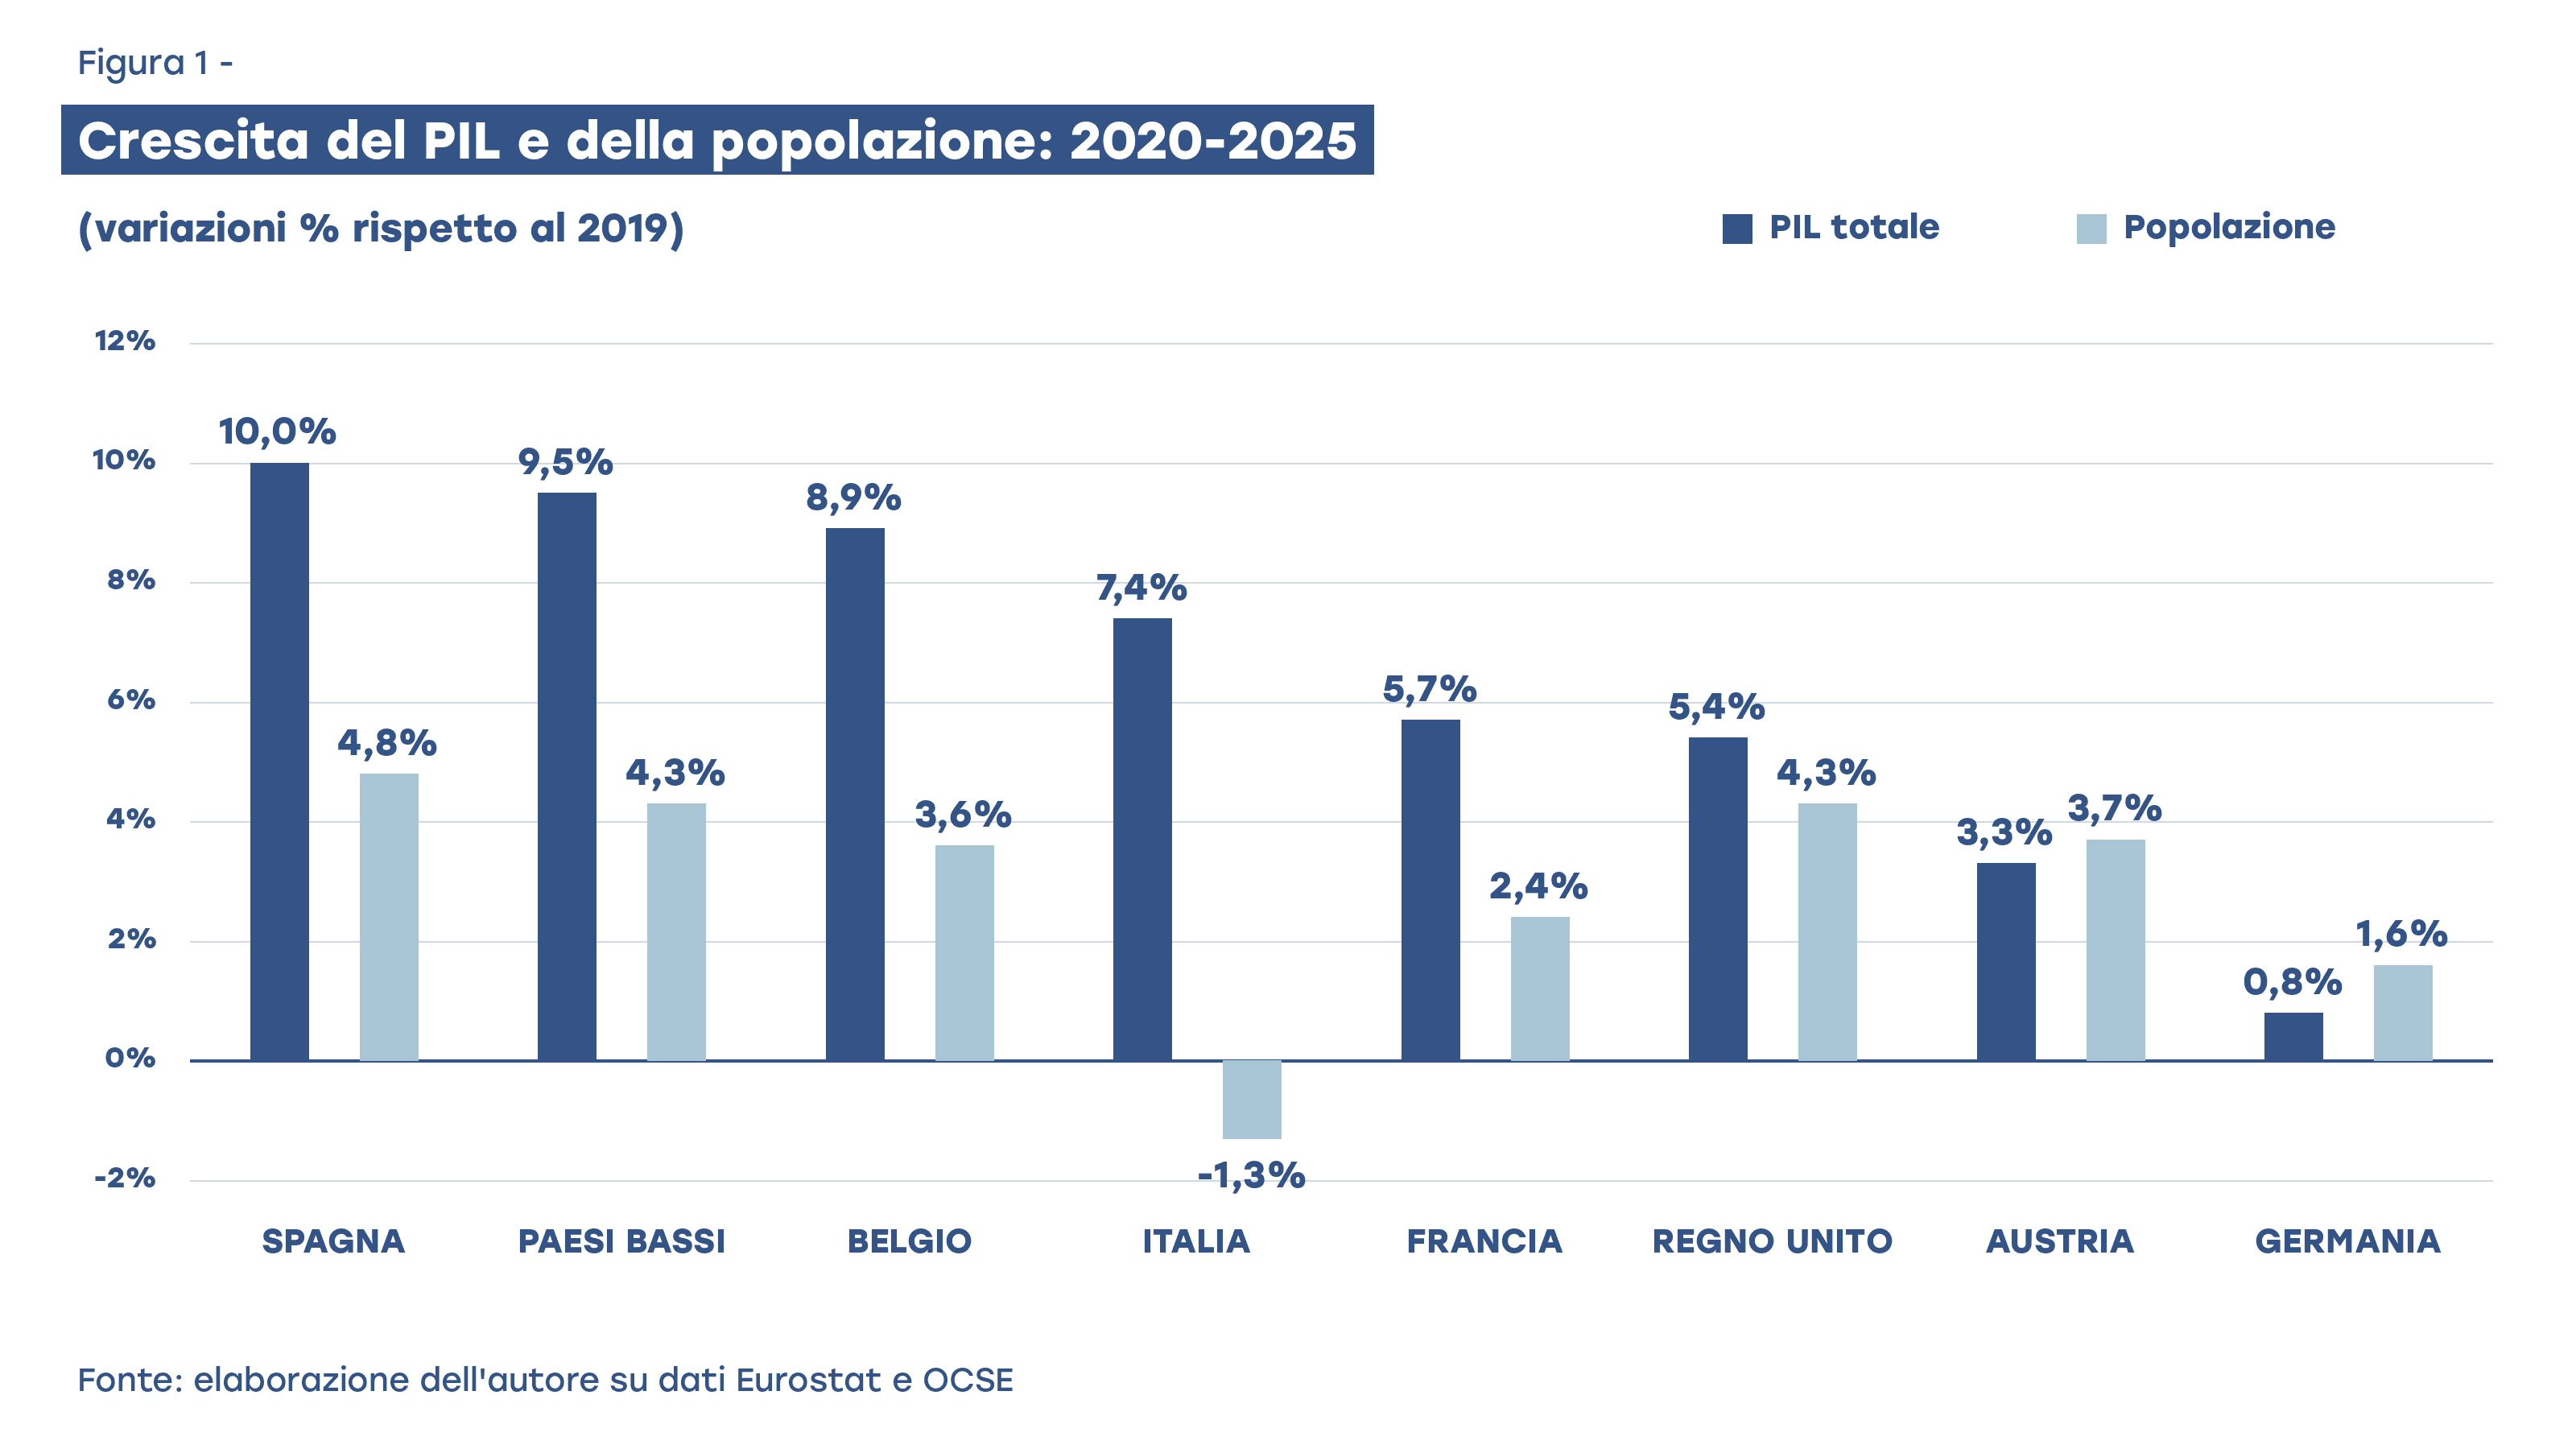
Infatti, dal 2019 al 2025 il PIL pro capite italiano risulta aumentato di circa 1,4 punti percentuali in più del PIL totale, che comunque è cresciuto esso stesso significativamente, pur in presenza di un calo della popolazione: infatti, la riduzione del numero degli abitanti “consumatori” è stato compensato da un aumento del numero degli occupati “consumatori”.
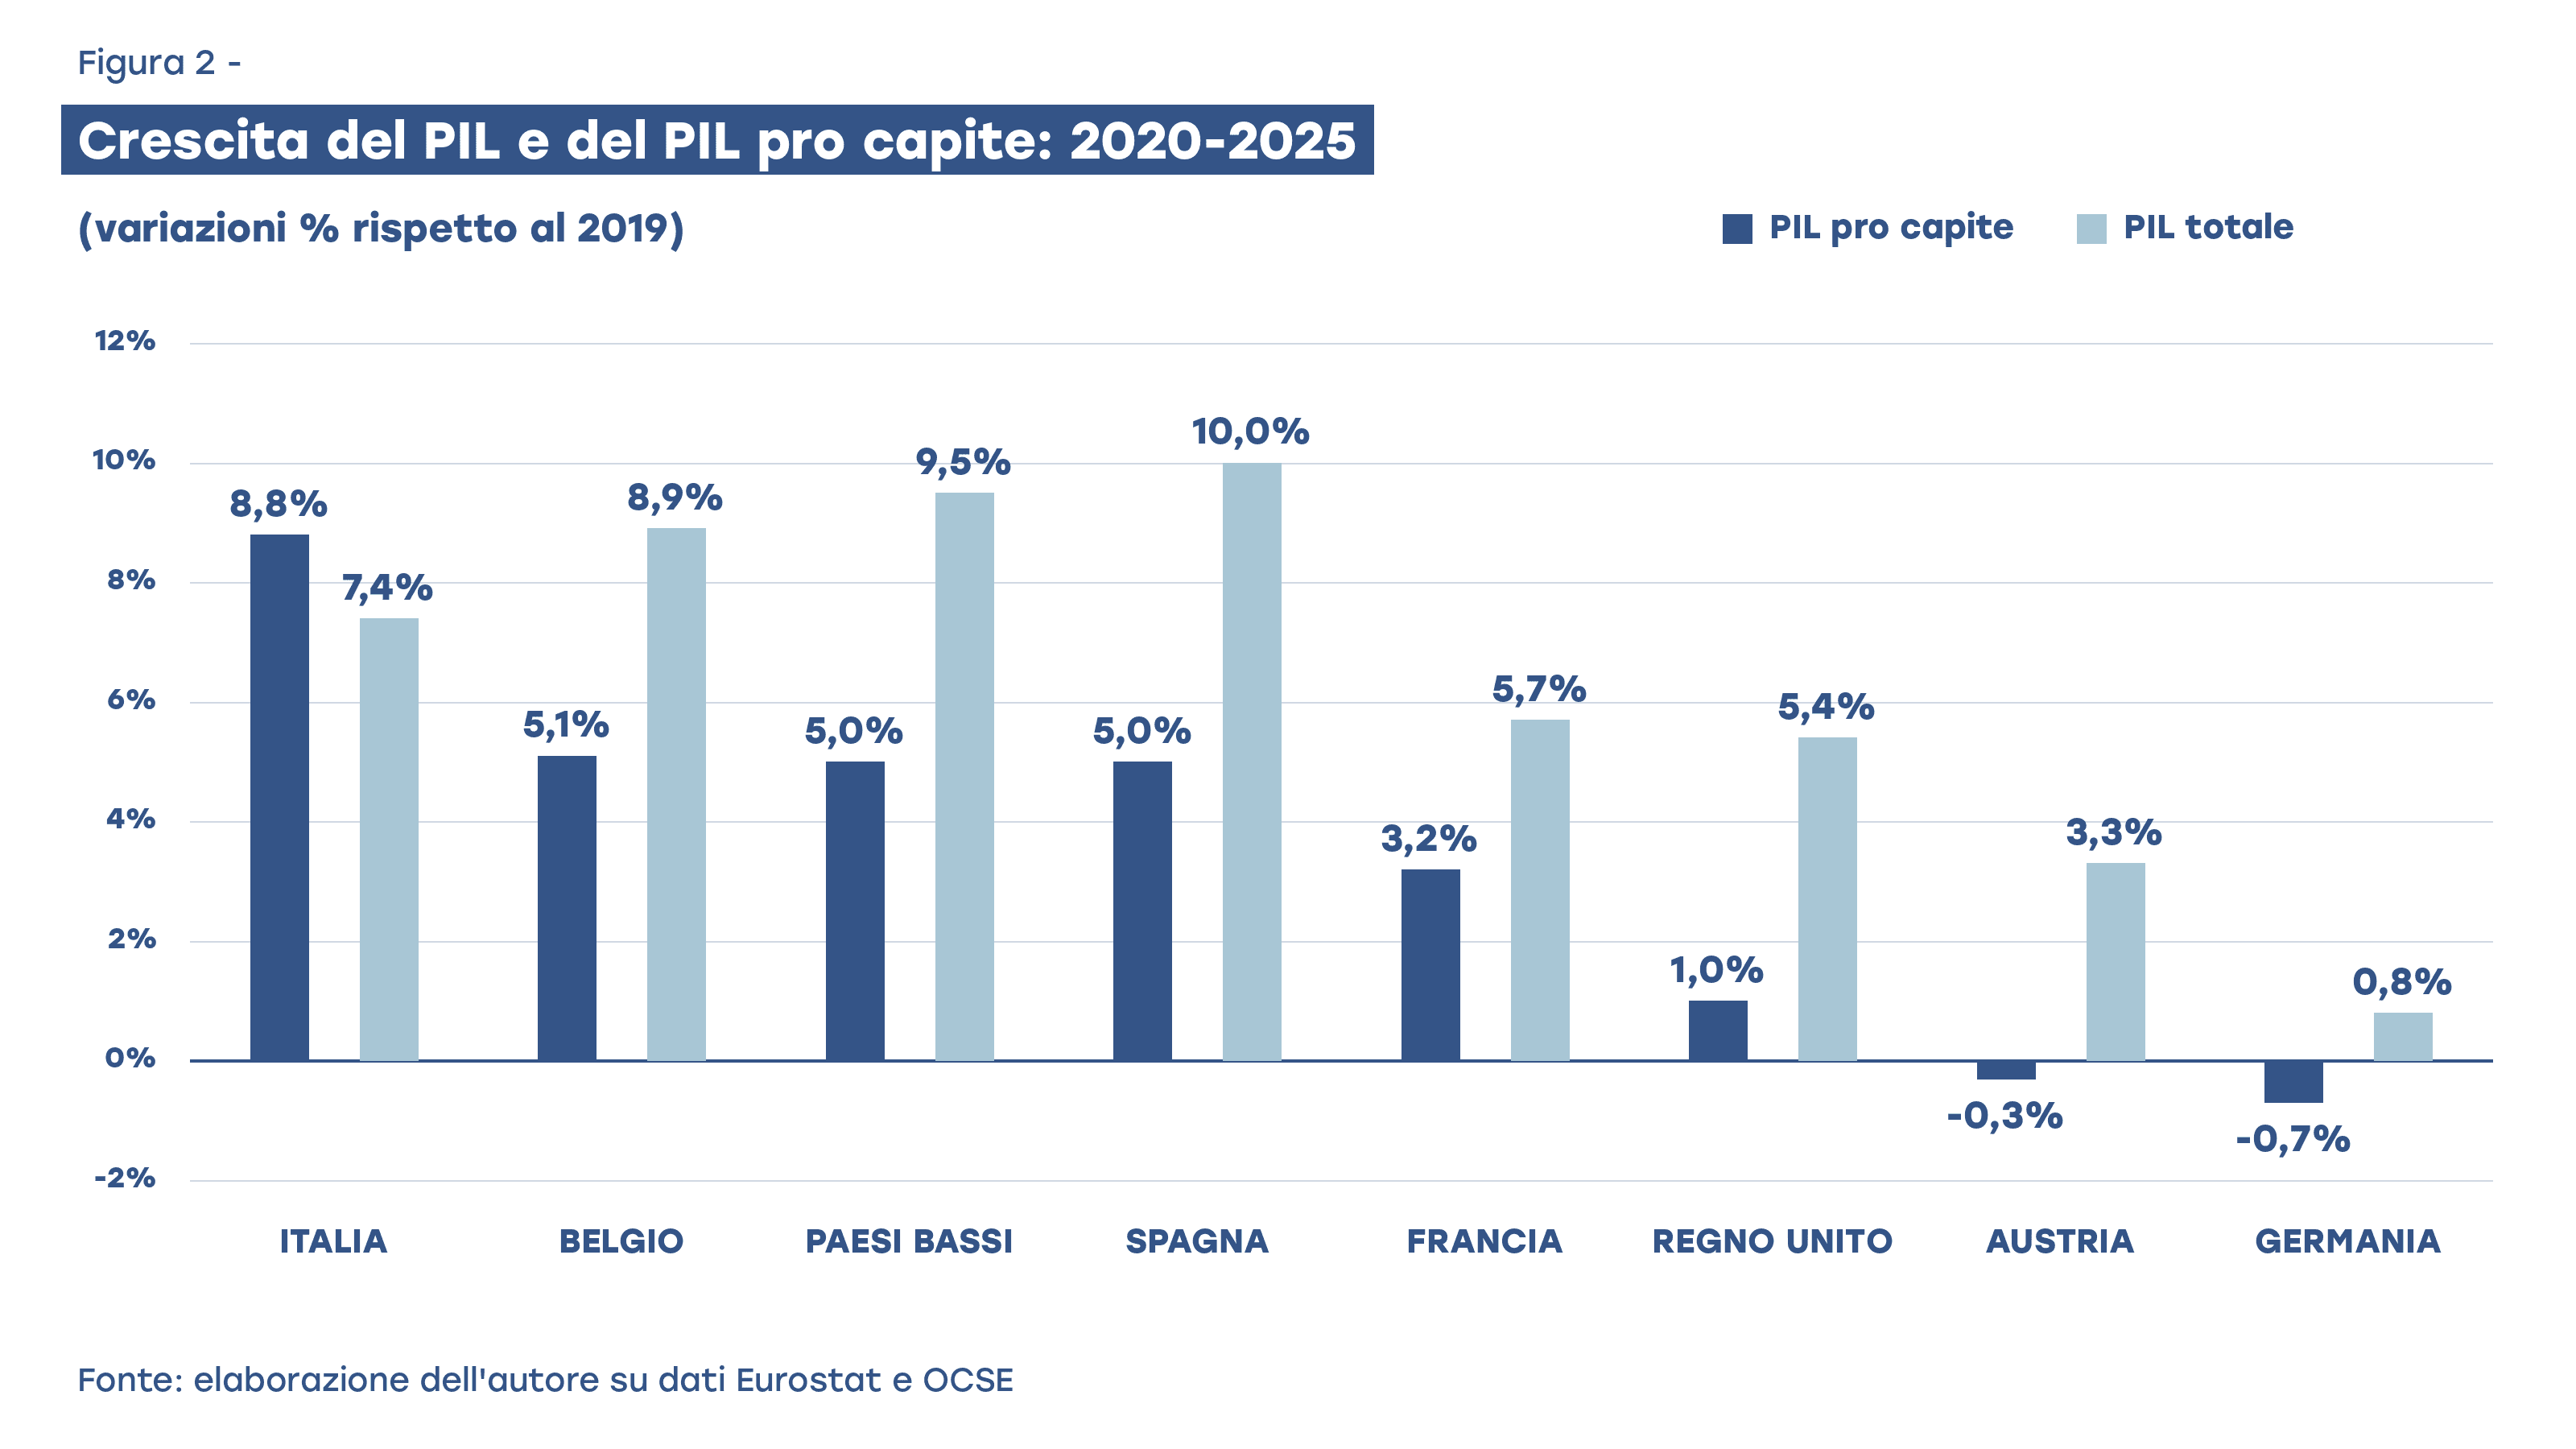
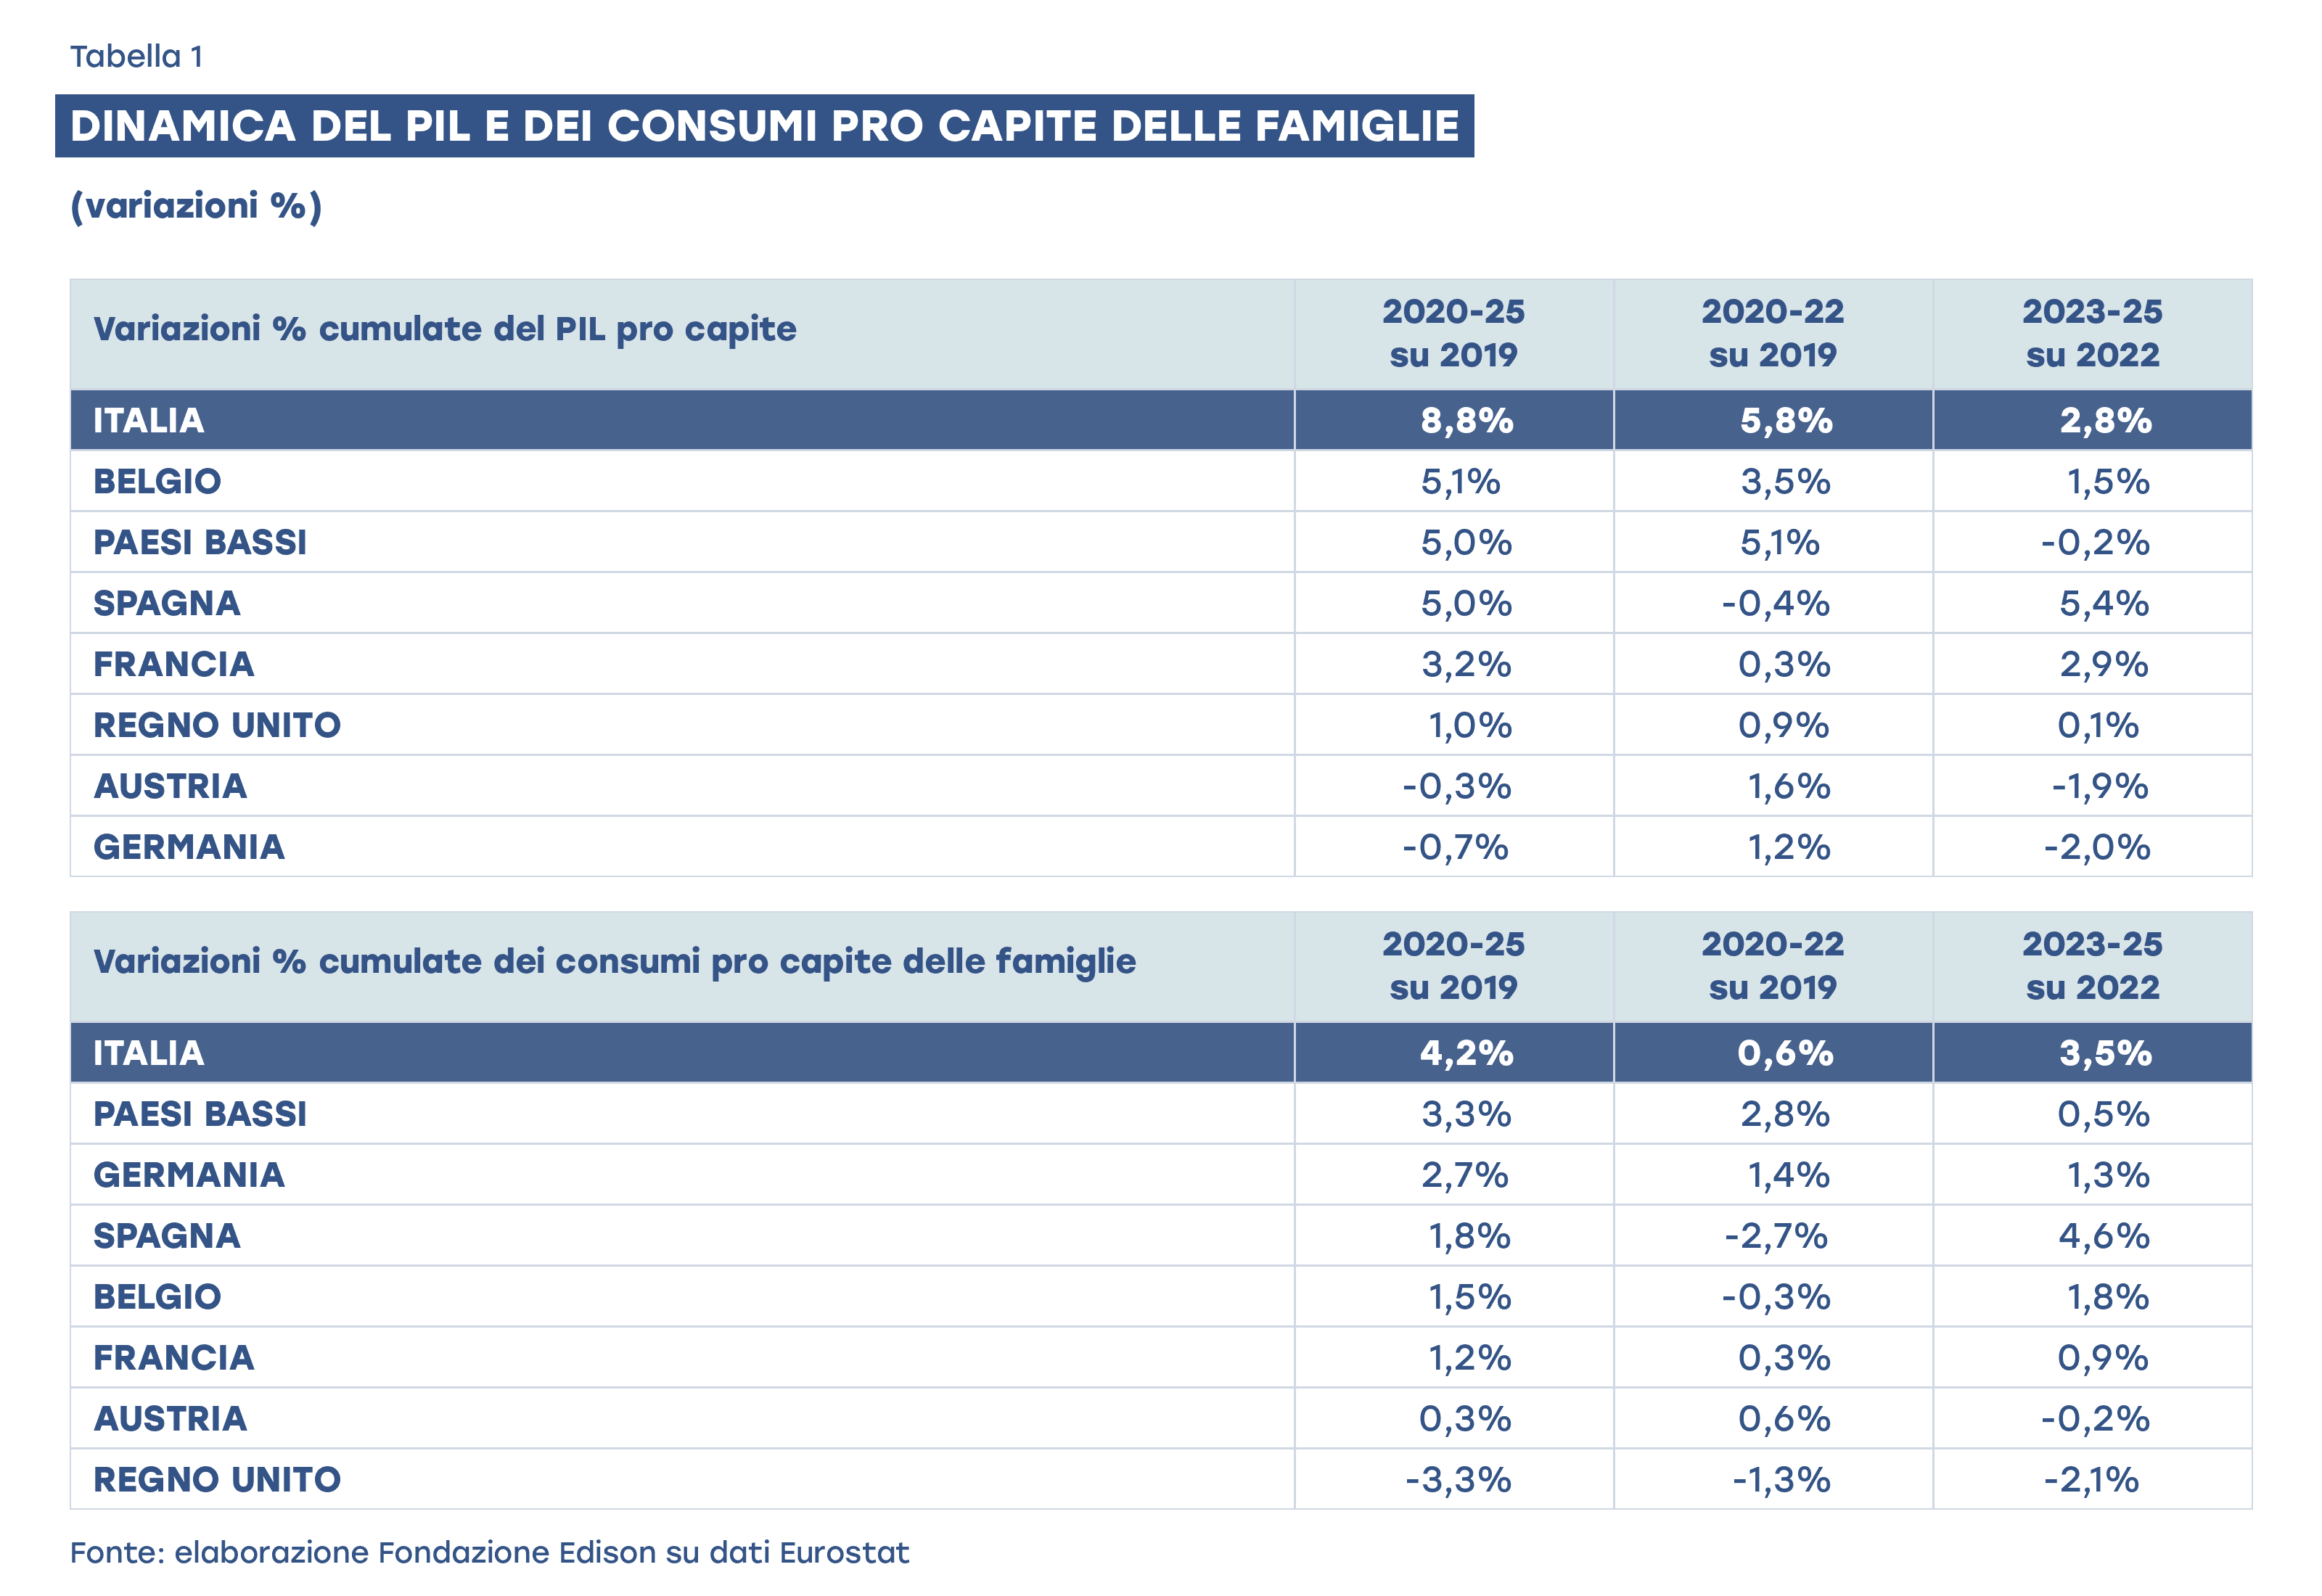
Mentre la crescita economica della maggior parte degli altri Paesi avanzati si riduce parecchio passando dal PIL totale al PIL per abitante. Sicché, se si considerano l’Italia e le altre sei maggiori nazioni dell’Euro area per dimensioni del PIL, lasciando perdere i soliti confronti poco significativi con Grecia e Portogallo (le cui piccole economie si muovono come foglie al vento a seconda dell’andamento del turismo e dei flussi di pensionati stranieri), e se allarghiamo il confronto anche al Regno Unito, il bilancio comparato della crescita italiana post-Covid appare di gran lunga migliore perfino di quanto già risulti dai dati totali. Infatti, come si può vedere dal confronto illustrato nella figura 2, dal 2020 al 2025 il PIL pro capite reale italiano è aumentato dell’8,8% ed è stato il primo per crescita tra gli otto Paesi europei considerati. Passando dal PIL totale al PIL pro capite, la crescita della Spagna, dell’Olanda e del Belgio invece si dimezzano o quasi, quella della Francia si riduce di due punti percentuali e mezzo, quella del Regno Unito praticamente quasi si azzera.
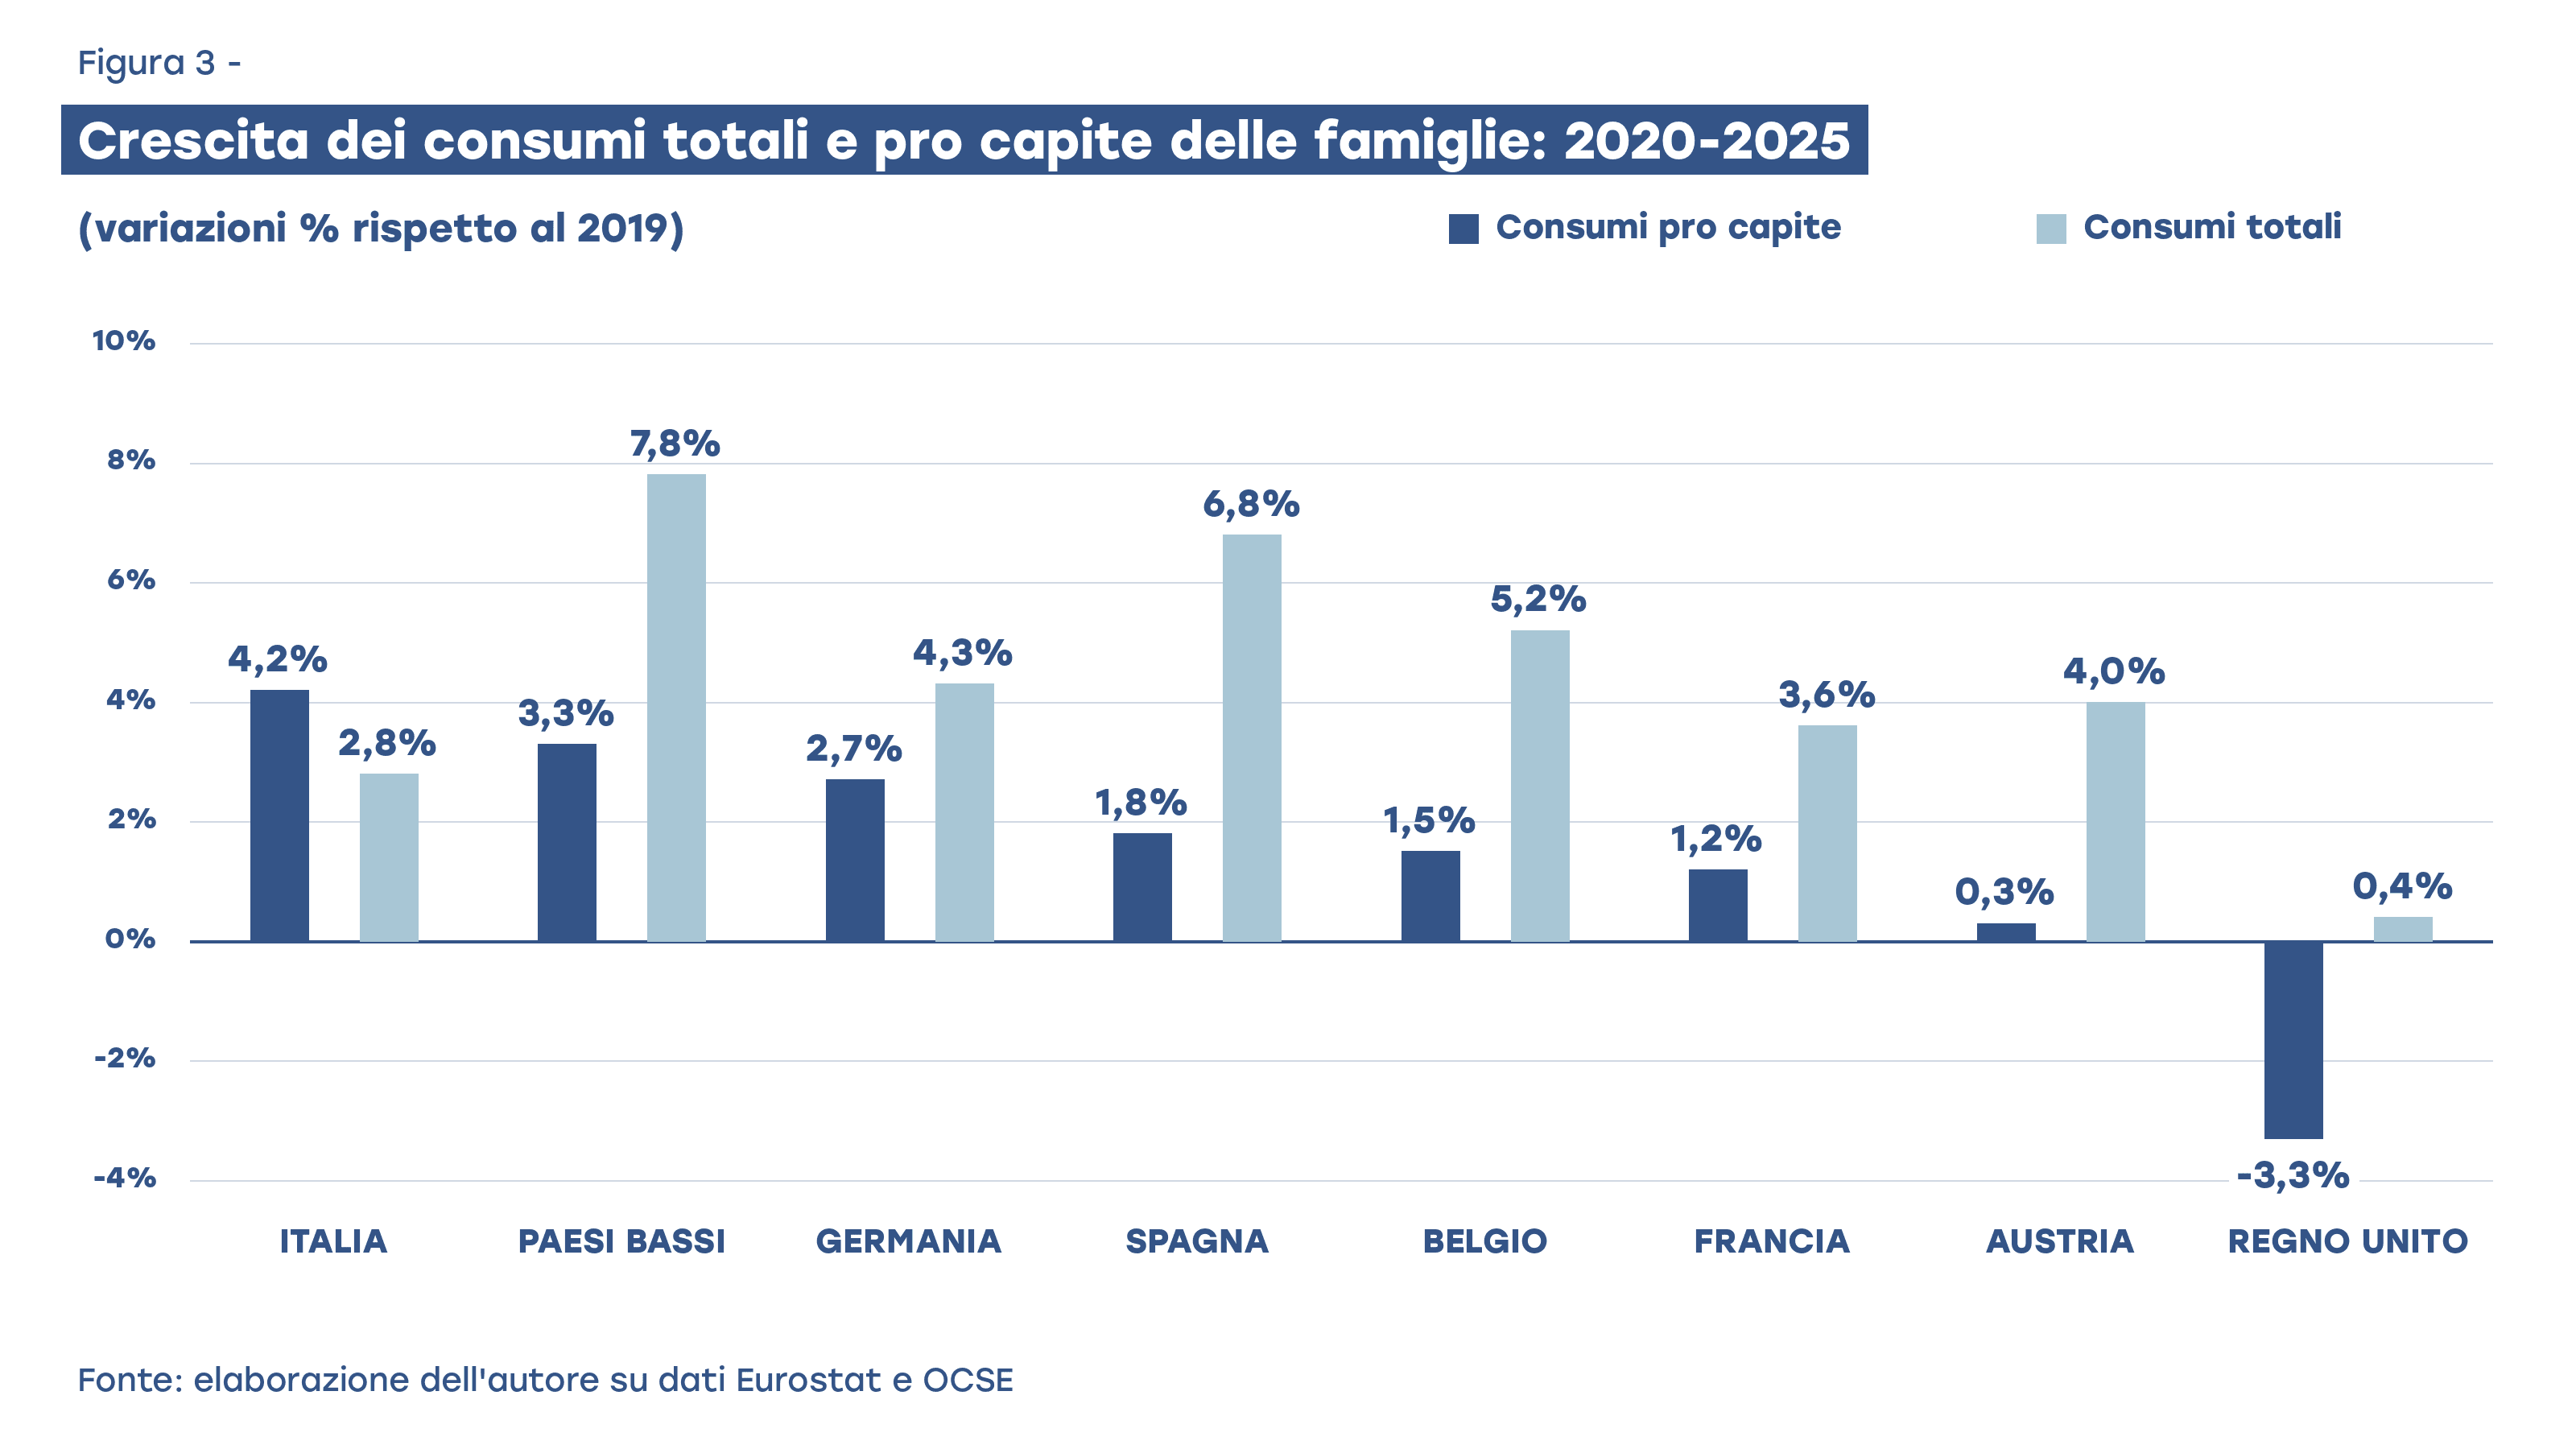
Come appare dalla figura 3, la stessa cosa avviene passando dai consumi totali ai consumi pro capite delle famiglie. Questi ultimi sono cresciuti in Italia del 4,2%, mentre sono aumentati meno della metà o di un terzo rispetto all’Italia nella maggior parte degli altri Paesi analizzati. Nel Regno Unito sono addirittura crollati del 3,3%.
Osserviamo, altresì, per inciso, che per crescita del PIL e dei consumi per abitante nel 2019-2025 l’Italia figura seconda nel G7 dietro soltanto agli Stati Uniti. Infatti, anche il Canada, secondo per crescita del PIL totale, una volta privato della spinta demografica, è rimasto quasi fermo in termini di PIL per abitante.
Taluni hanno però argomentato che la forte crescita economica post Covid dell’Italia sarebbe stata favorita soltanto dagli elevati deficit statali accumulati per uscire dalla crisi pandemica e dal forte aumento del debito pubblico. Inoltre, è stato sostenuto che la nostra crescita dopo il 2022 si sarebbe affievolita, tornando ai ritmi deboli degli anni precedenti, se comparata agli altri Paesi. Si tratta di argomentazioni discutibili, non solo perché basate in massima parte su confronti con le solite nazioni “piccole” dell’Euroarea, trascurando le altre grandi economie avanzate. Ma soprattutto perché mal poste.
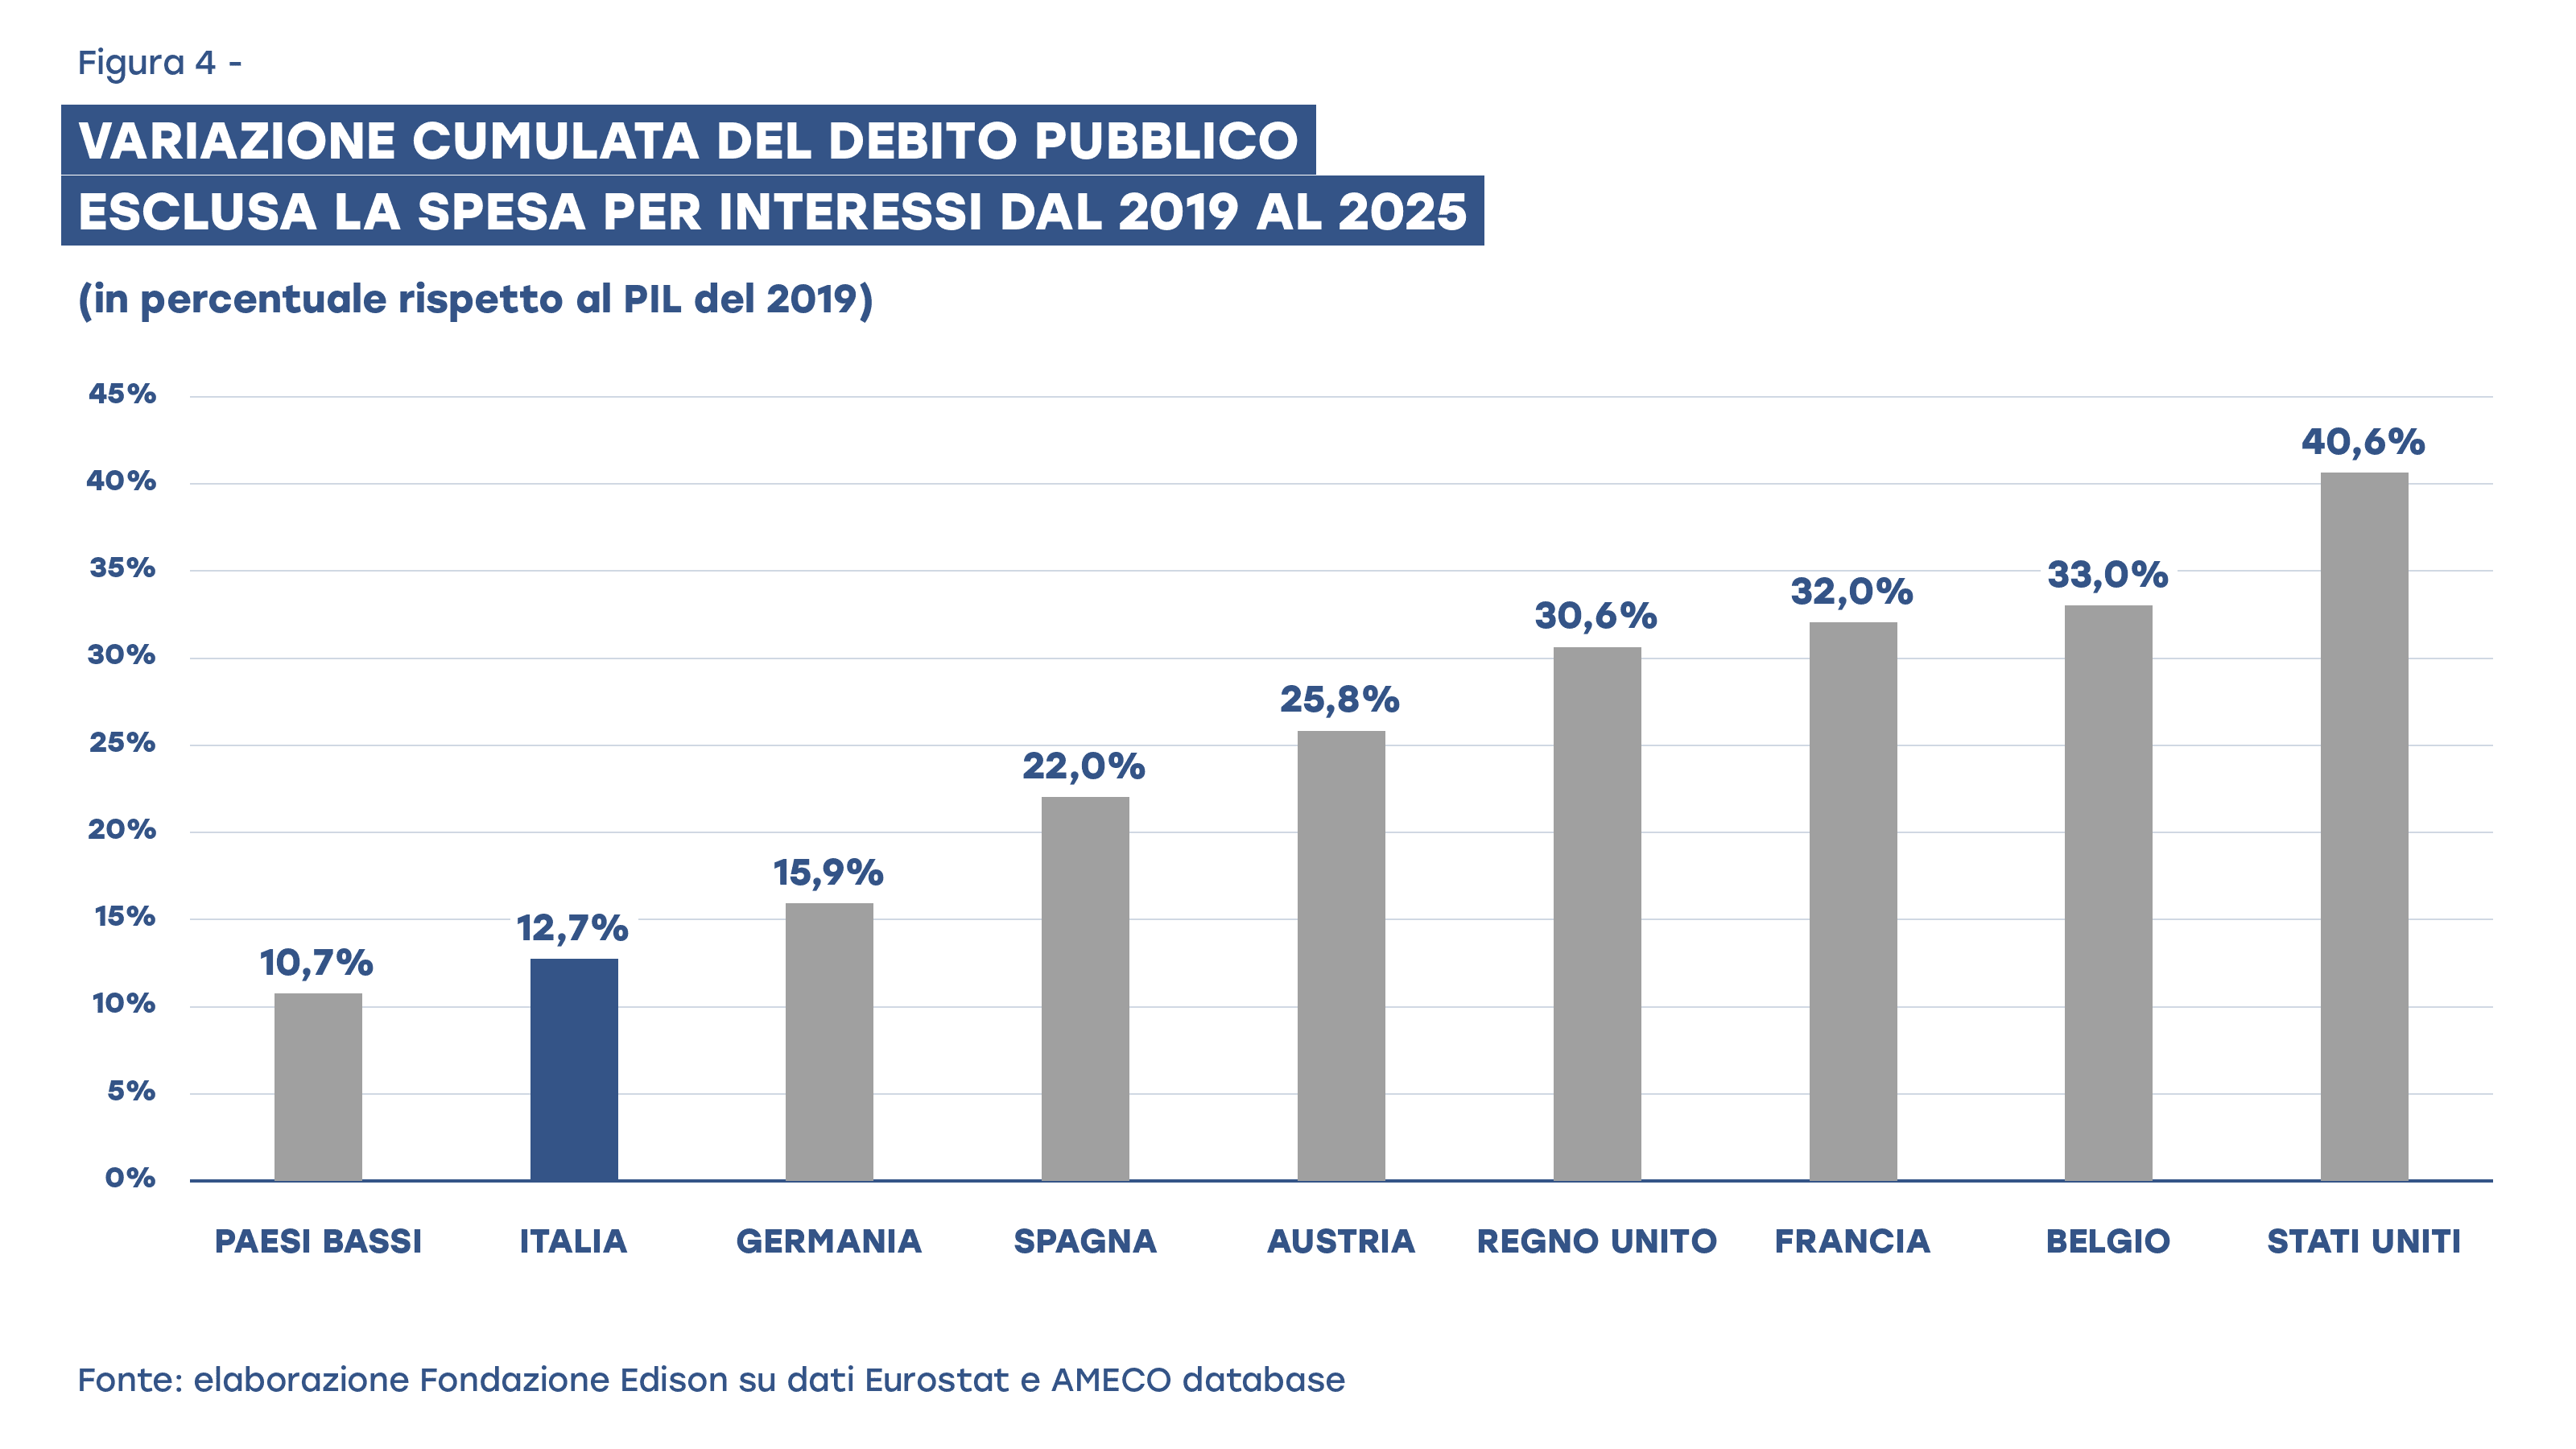
In primo luogo, perché se si considera l’aumento del debito pubblico dal 2020 al 2025, rispetto ai livelli del 2019, non in assoluto, ma, come è più logico, al netto della spesa per interessi, e lo si rapporta al PIL di quell’anno, per evitare che il risultato sia influenzato dalle variazioni del Pil stesso al denominatore, il debito pubblico italiano, nonostante i costi dei superbonus edilizi, è quello cresciuto di meno dal 2019 al 2025 dopo quello dei Paesi Bassi (figura 4). I debiti del Regno Unito, della Francia e del Belgio, per un confronto, sono aumentati quasi tre volte di più di quello italiano; quello degli Stati Uniti quasi di quattro volte!
In secondo luogo, perché i dati per abitante, come appare dalla tabella 1, mostrano che anche dal 2023 al 2025 la crescita comparata dell’Italia, pur rallentando rispetto al 2020-2022 (come, del resto, anche quella della maggior parte degli altri Paesi), è stata tutt’altro che debole. Infatti, dal 2023 al 2025, la crescita del PIL pro capite italiano è stata più forte di quella di Belgio, Paesi Bassi, Austria e Germania e in linea con quella della Francia (che nel frattempo abbiamo però già superato nel 2026), preceduta solo da quella della Spagna. Lo stesso è avvenuto per i consumi pro capite delle famiglie.
2. La svolta dei conti pubblici italiani
I conti pubblici italiani sono stati protagonisti negli ultimi tre anni e mezzo di una svolta virtuosa, che ha permesso all’Italia di riguadagnare parecchia credibilità sul piano internazionale. Come è stato possibile? Riportando il bilancio primario dello Stato in positivo già dal 2024 e contenendo al massimo l’aumento del debito, che in altre importanti economie, Francia e Stati Uniti in testa, appare invece oggi letteralmente fuori controllo. Nonostante i recenti rialzi dei tassi sui bond, per la forte crescita a livello mondiale dei debiti, sia pubblici sia privati (questi ultimi legati ai giganteschi investimenti nell’Intelligenza Artificiale), lo spread italiano rimane inferiore di circa 100 punti base rispetto a fine 2022 e la Francia ci ha superato, sicché in questi giorni Parigi paga circa 40 punti base in più sui propri titoli decennali rispetto all’Italia.
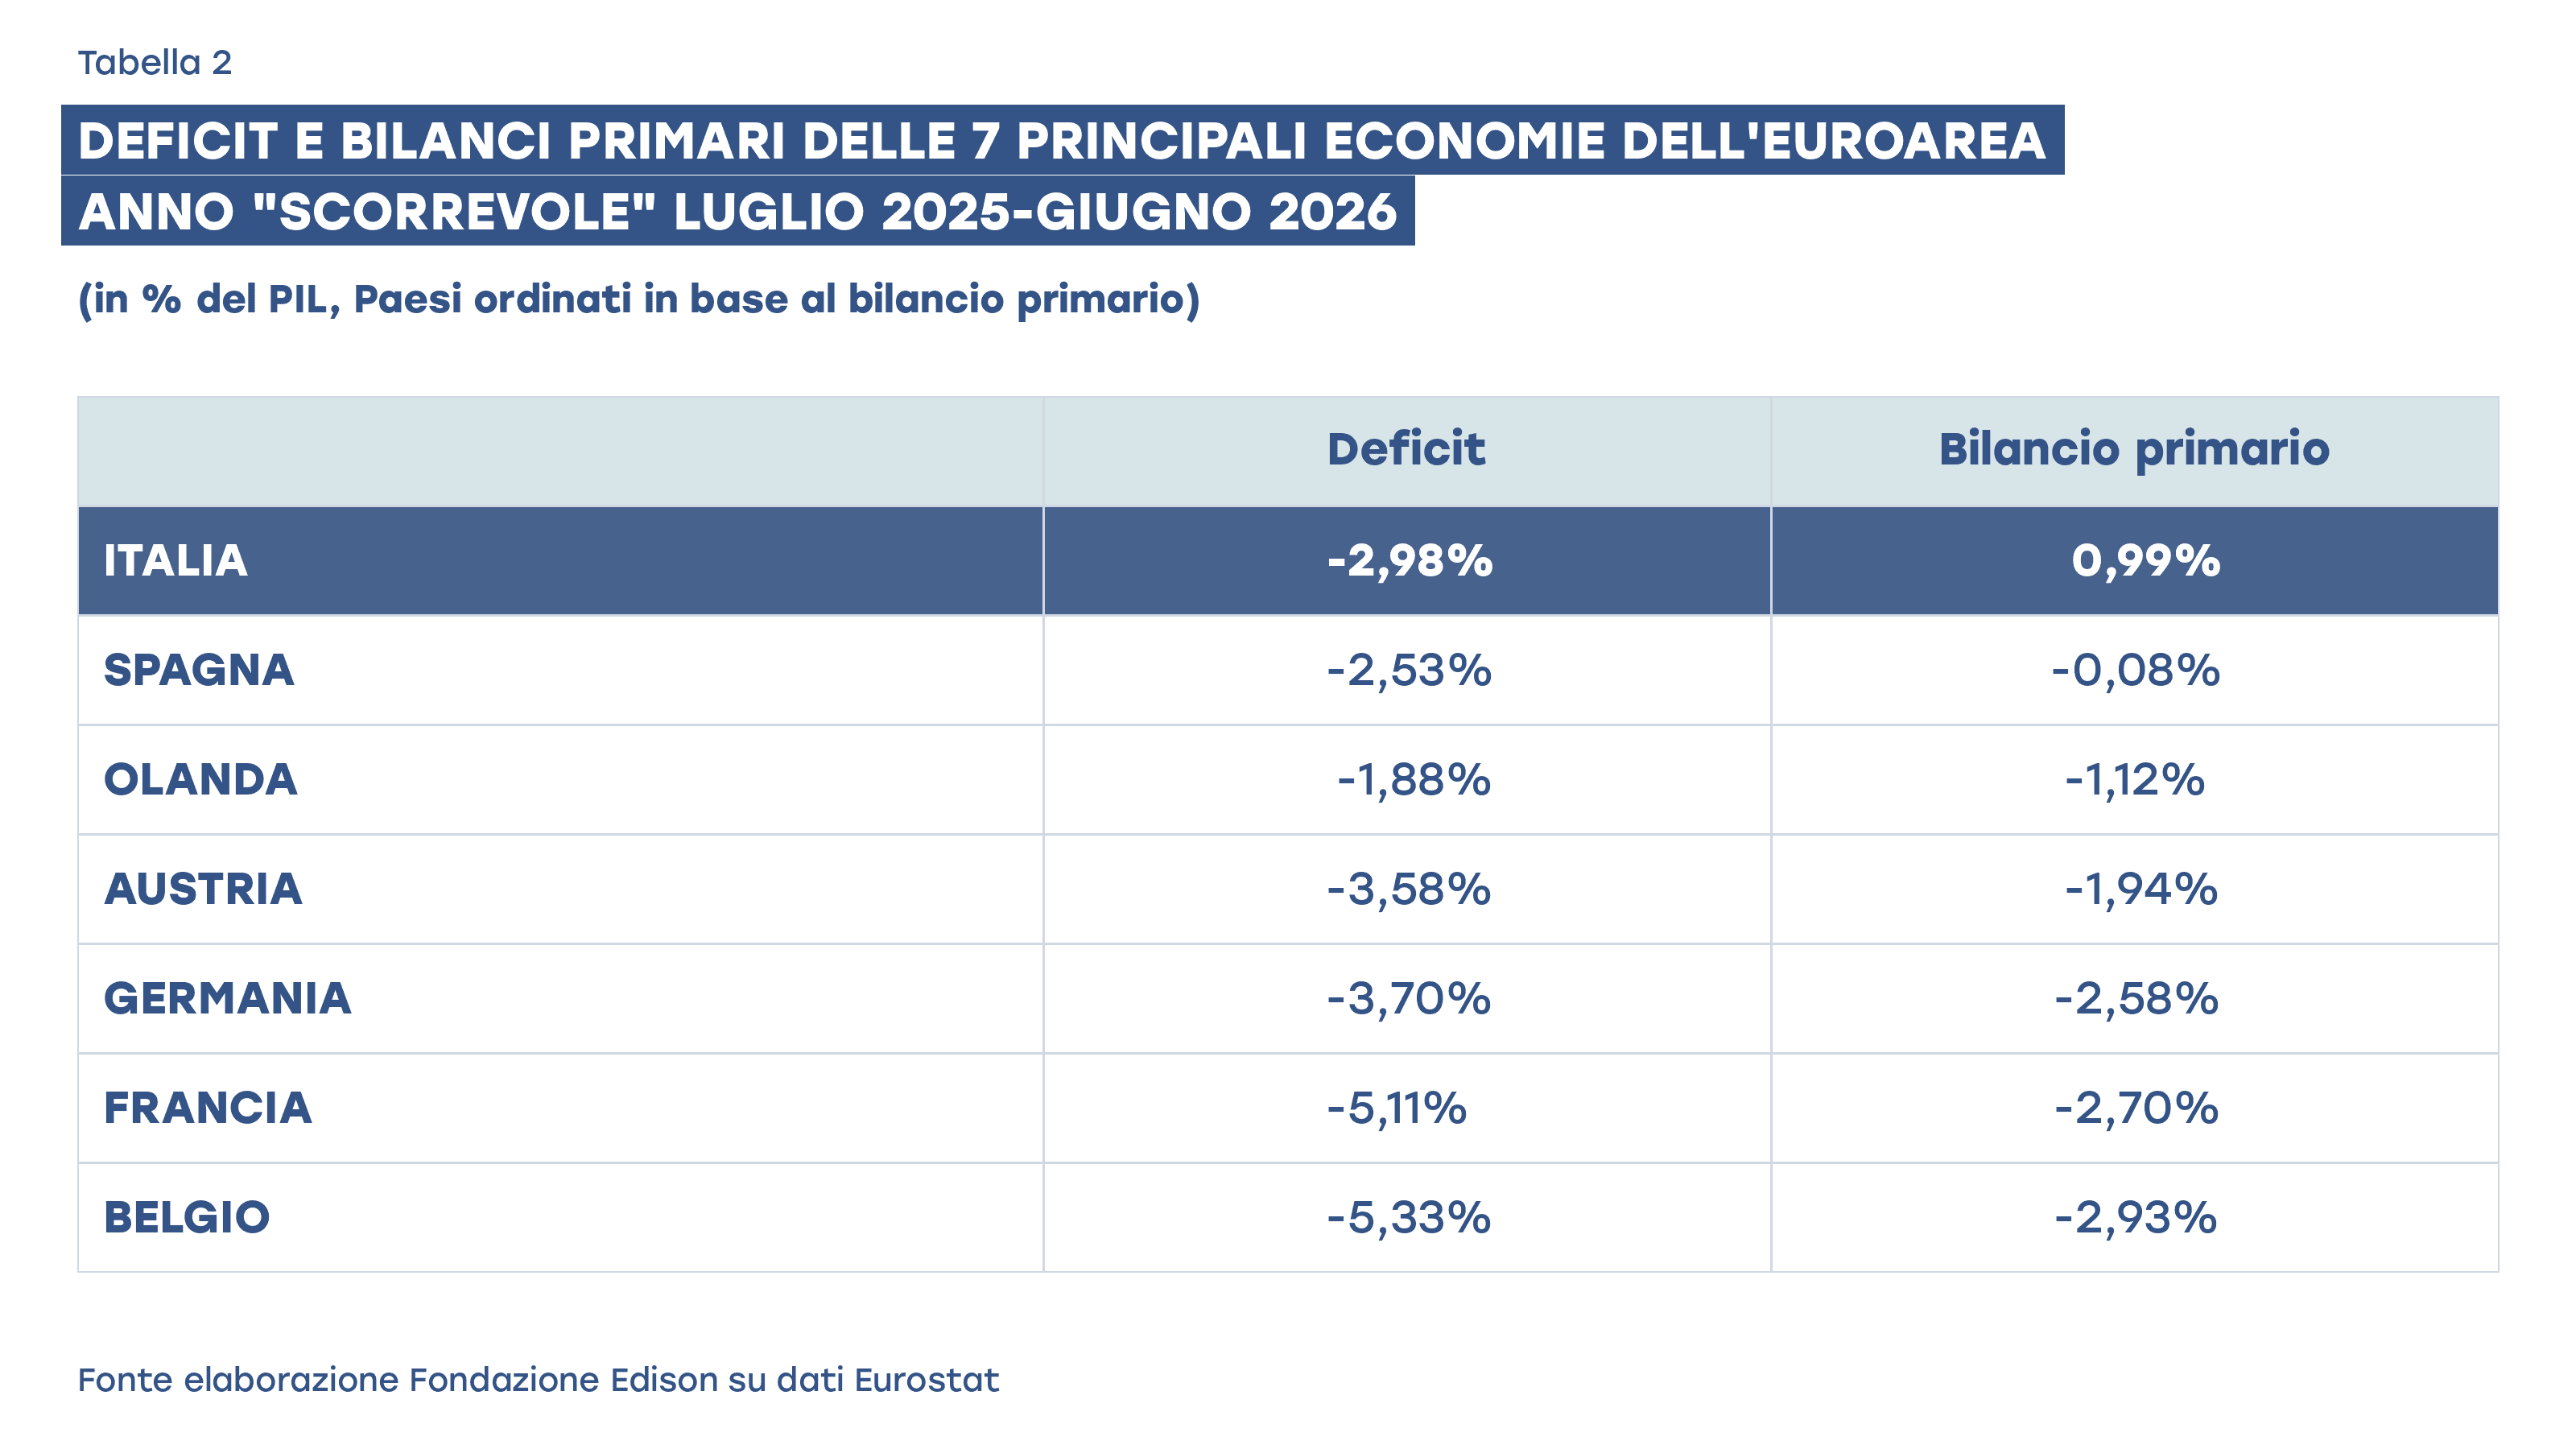
Le statistiche dettagliate sullo stato di salute dei conti pubblici dei Paesi UE al secondo trimestre del 2026 recentemente diffuse dall’Eurostat (Quarterly Government Financial Statistics-GFS), sono di grande importanza e permettono di apprezzare l’eccezionale sforzo di risanamento dei nostri conti pubblici. Se si considerano sempre le sette maggiori economie dell’Euroarea, la prima novità riguarda i deficit statali e i bilanci primari (tabella 2). Infatti, il deficit dell’Italia nell’ultimo anno “scorrevole” terminante a giugno 2026 è sceso sotto il 3%, precisamente al 2,98%. Siamo dunque sulla buona strada. Un bel segnale, visto che si è discusso per settimane sulla mancata uscita anticipata per un decimale dalla procedura di infrazione già nel 2025. A metà 2026 l’Italia ora finalmente è, assieme a Olanda e Spagna, tra i Paesi sotto il 3% e dovrà cercare di rimanerci, mentre le ex virtuose Germania e Austria sono invece sopra il 3% (rispettivamente 3,7% e 3,6%) e le “pecore nere” con i bilanci più scassati sono Francia (5,1%) e Belgio (5,3%). L’Italia, inoltre, è l’unico dei sette Paesi considerati in surplus primario (1%); perfino la Spagna presenta ancora un modesto deficit primario (-0,1%), mentre i deficit primari di Francia e Belgio sono i più alti (rispettivamente 2,6% e 2,7%).
Altre importanti novità che emergono dai dati Eurostat riguardano i debiti pubblici (tabella 3). Infatti, nell’ultimo anno, cioè dal secondo trimestre 2025 al secondo trimestre 2026, la variazione assoluta più alta del debito è stata quella della Germania (+191 miliardi di euro), con Berlino alla ricerca faticosa, anche rinunciando alla tradizionale frugalità, di un rilancio della propria economia, in stagnazione da ormai sei anni, seguita dall’aumento del debito pubblico della Francia (+178 miliardi), mentre l’Italia figura solo terza (+136 miliardi).
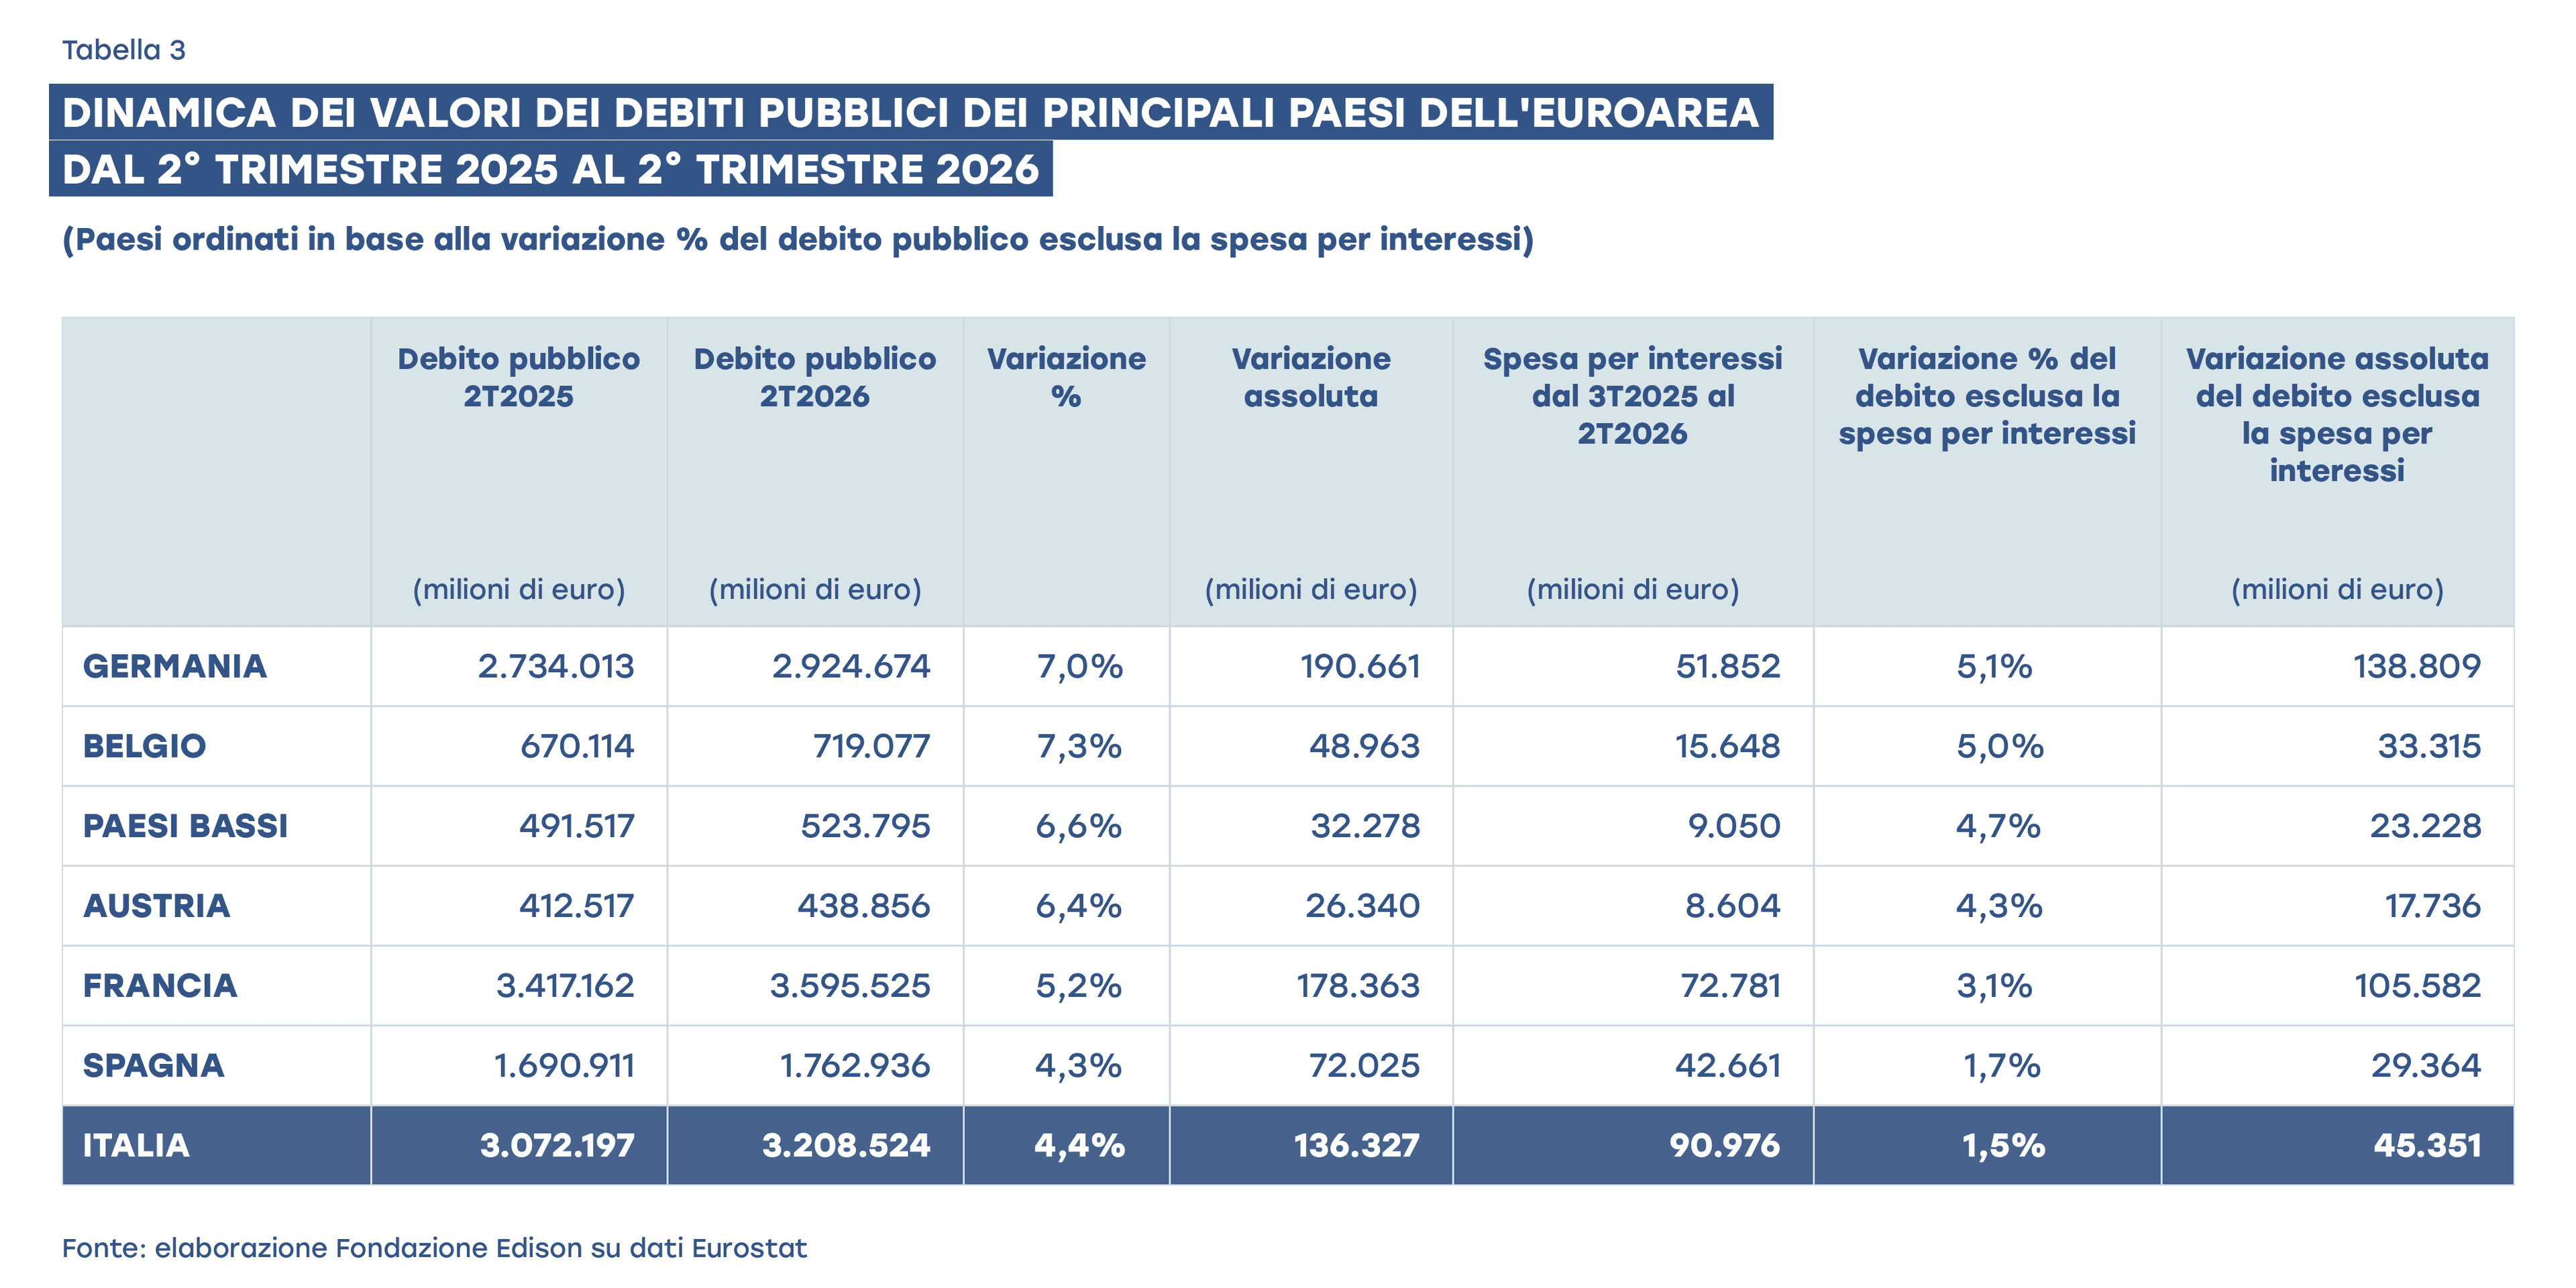
Guardando invece alle variazioni percentuali dei livelli, gli incrementi più bassi dei debiti pubblici tra i sette maggiori Paesi dell’Eurozona sono avvenuti in Spagna (+4,3%) e in Italia (+4,4%). I più alti si sono verificati in Belgio (+7,3%) e Germania (+7%). Escludendo poi la spesa per interessi, la variazione percentuale più contenuta del debito pubblico è stata quella dell’Italia (+1,5%), perfino migliore di quella della Spagna (+1,7%).
In valore assoluto, la variazione del debito pubblico dell’Italia esclusa la spesa per interessi negli ultimi dodici mesi è stata di 45,3 miliardi, un aumento solo un poco più alto di quello del debito di un piccolo Paese come il Belgio (+33,3 miliardi). Sempre esclusa la spesa per gli interessi, la crescita del debito pubblico della Germania (che se lo può permettere) è stata invece tre volte più grande della nostra (+139 miliardi). Quella della Francia (che però ormai non se lo può più permettere e il cui spread è oggi al centro di un ciclone) è stata invece 2,3 volte più alta della nostra (+106 miliardi).
Quando tra pochi mesi si esauriranno i residui oneri fiscali dei superbonus edilizi ed essi non graveranno più sulla crescita del nostro debito, l’Italia sarà, tra le sette maggiori economie dell’Euroarea, quella con i conti pubblici più in ordine. Un risultato raggiunto non a discapito della crescita, visto che la domanda interna dell’Italia nei primi sei mesi del 2026 ha continuato ad essere la più dinamica (+1,2% i consumi delle famiglie e +4,4% gli investimenti fissi lordi in base ai dati grezzi rispetto al primo semestre 2025) dopo quella della Spagna (+3,5% e +4,8%, rispettivamente).
3. Il caso unico al mondo del risparmio italiano che sostiene il debito nazionale
Lo straordinario successo del collocamento dei Btp Valore gemelli in ottobre sul mercato retail per 16,6 miliardi di euro è avvenuto nonostante sui mercati obbligazionari mondiali fosse in corso un pauroso uragano finanziario, causato dalla dinamica inarrestabile congiunta sia dei debiti pubblici e privati degli Stati Uniti sia del debito pubblico della Francia. In questo momento di così grande incertezza e di panico sui mercati che avrebbe potuto far tremare i polsi alle famiglie italiane, la perfetta riuscita del collocamento dei nostri titoli pubblici è la più importante dimostrazione di quale patrimonio di risparmio e allo stesso tempo di fiducia esista in Italia. Una fiducia che i risparmiatori italiani continuano ad avere nel loro Paese perché in questi anni esso è stato capace di mettere in ordine e stabilizzare i propri conti pubblici, ritrovando nel contempo anche una discreta velocità di crescita dell’economia, che soltanto una decina di anni fa ci saremmo sognata. A questo serve anche la stabilità politica di cui molto si parla senza però forse comprenderne fino in fondo l’importanza.
La nostra nazione e la nostra economia, nonostante i tanti difetti, sono solide. Ma l’Italia non riesce a comunicare che una piccolissima parte di questa sua solidità. Non ci riesce né all’interno né all’esterno dei propri confini. Eppure, ciò che è avvenuto negli ultimi sei anni dopo il Covid è stato qualcosa di talmente importante che se fosse ben spiegato sia agli italiani sia agli stranieri basterebbe a spazzare via gran parte di quella cattiva fama e luoghi comuni che ci affliggono da anni. In particolare, il tormentone che siamo un Paese che non cresce e un Paese indebitato fino al collo.
Come abbiamo spiegato nei paragrafi precedenti, dal 2019 ad oggi l’Italia ha visto crescere il suo PIL pro capite e i consumi pro capite delle proprie famiglie più di ogni altra grande economia dell’Euroarea e anche della Gran Bretagna. Nello stesso tempo, tra i grandi Paesi avanzati l’Italia vanta il più basso debito privato ed in particolare il più basso debito delle famiglie. Inoltre, come abbiamo visto, la crescita del nostro debito pubblico nel periodo post-Covid è stata tra le più contenute. Non era affatto scontato per un Paese che dal lontano 1992 ad oggi, con la sola eccezione dei primi anni post Covid, ha visto crescere il proprio debito pubblico solo a causa della crescente spesa per interessi sul debito accumulato, una crescita non sufficientemente controbilanciata da una serie pure record di avanzi statali primari che nessun’altra nazione al mondo è mai riuscita ad inanellare in valore assoluto in epoca moderna.
In altre parole, siamo usciti da una terribile pandemia facendo meno debito pubblico delle altre grandi economie (praticamente solo per i superbonus edilizi). E siamo riusciti, nel contempo, a migliorare anche la “qualità” del debito pubblico stesso, con una riduzione del debito detenuto dalla Banca centrale, dalle banche e dagli altri soggetti finanziari nazionali, attirando invece sia gli investimenti degli stranieri verso i nostri titoli di Stato sia quelli delle nostre famiglie. Quest’ultimo fenomeno è di grande rilevanza perché le famiglie sono tendenzialmente investitori “stabili” e “fedeli”.
Soltanto l’Italia può vantare in Europa una mole di debito pubblico “stabile” e “fedele” detenuto da famiglie e imprese pari nel mese di luglio 2026 al notevole ammontare di 472 miliardi di euro. Solo sette anni fa, nel 2019, prima del Covid, questa cifra era di 228,5 miliardi, già allora molto elevata. Oggi è però praticamente più che raddoppiata. Il mix di stabilità politica, disciplina fiscale, risparmio e fiducia è stata la chiave di volta di questo incremento.
In punti di PIL, secondo i dati del 2025, il debito pubblico italiano “stabile” e “fedele” detenuto da famiglie e imprese nazionali è 11 volte più grande dell’equivalente esistente in Germania, 12 volte più grande che in Spagna e addirittura 15 volte più grande che in Francia. In valore assoluto, a fine 2025 il debito pubblico detenuto da famiglie e imprese italiane era di 449 miliardi di euro, oltre tre volte maggiore del debito detenuto da tutte le famiglie e imprese di Germania, Francia e Spagna messe insieme.
Il rapporto tra debito pubblico detenuto da famiglie e imprese nazionali “stabili” e “fedeli” e debito pubblico detenuto da stranieri (investitori più volatili e meno “fedeli”, come mostra anche la loro fuga dal debito francese di questi giorni) nel 2025 era in Italia del 42% (cioè per ogni euro di debito pubblico italiano finanziato da stranieri le sole famiglie e imprese italiane, senza contare la Banca centrale e gli altri soggetti finanziari nazionali, vi avevano messo anch’esse di tasca propria 42 centesimi). Tale rapporto era invece solo del 4,9% in Francia, del 18,6% in Germania e del 29% in Spagna. Numeri che spiegano chiaramente come il costosissimo stato sociale francese, oggi arrivato al capolinea, sia stato finanziato in questi anni principalmente da stranieri. I quali, ora, pretendono tassi di interesse sempre più alti per continuare a farlo di fronte ad una Francia senza stabilità politica, senza capacità di fare riforme e di rimettere in equilibrio i propri conti pubblici, senza il nostro risparmio privato e senza fiducia. L’esatto opposto dell’Italia odierna.
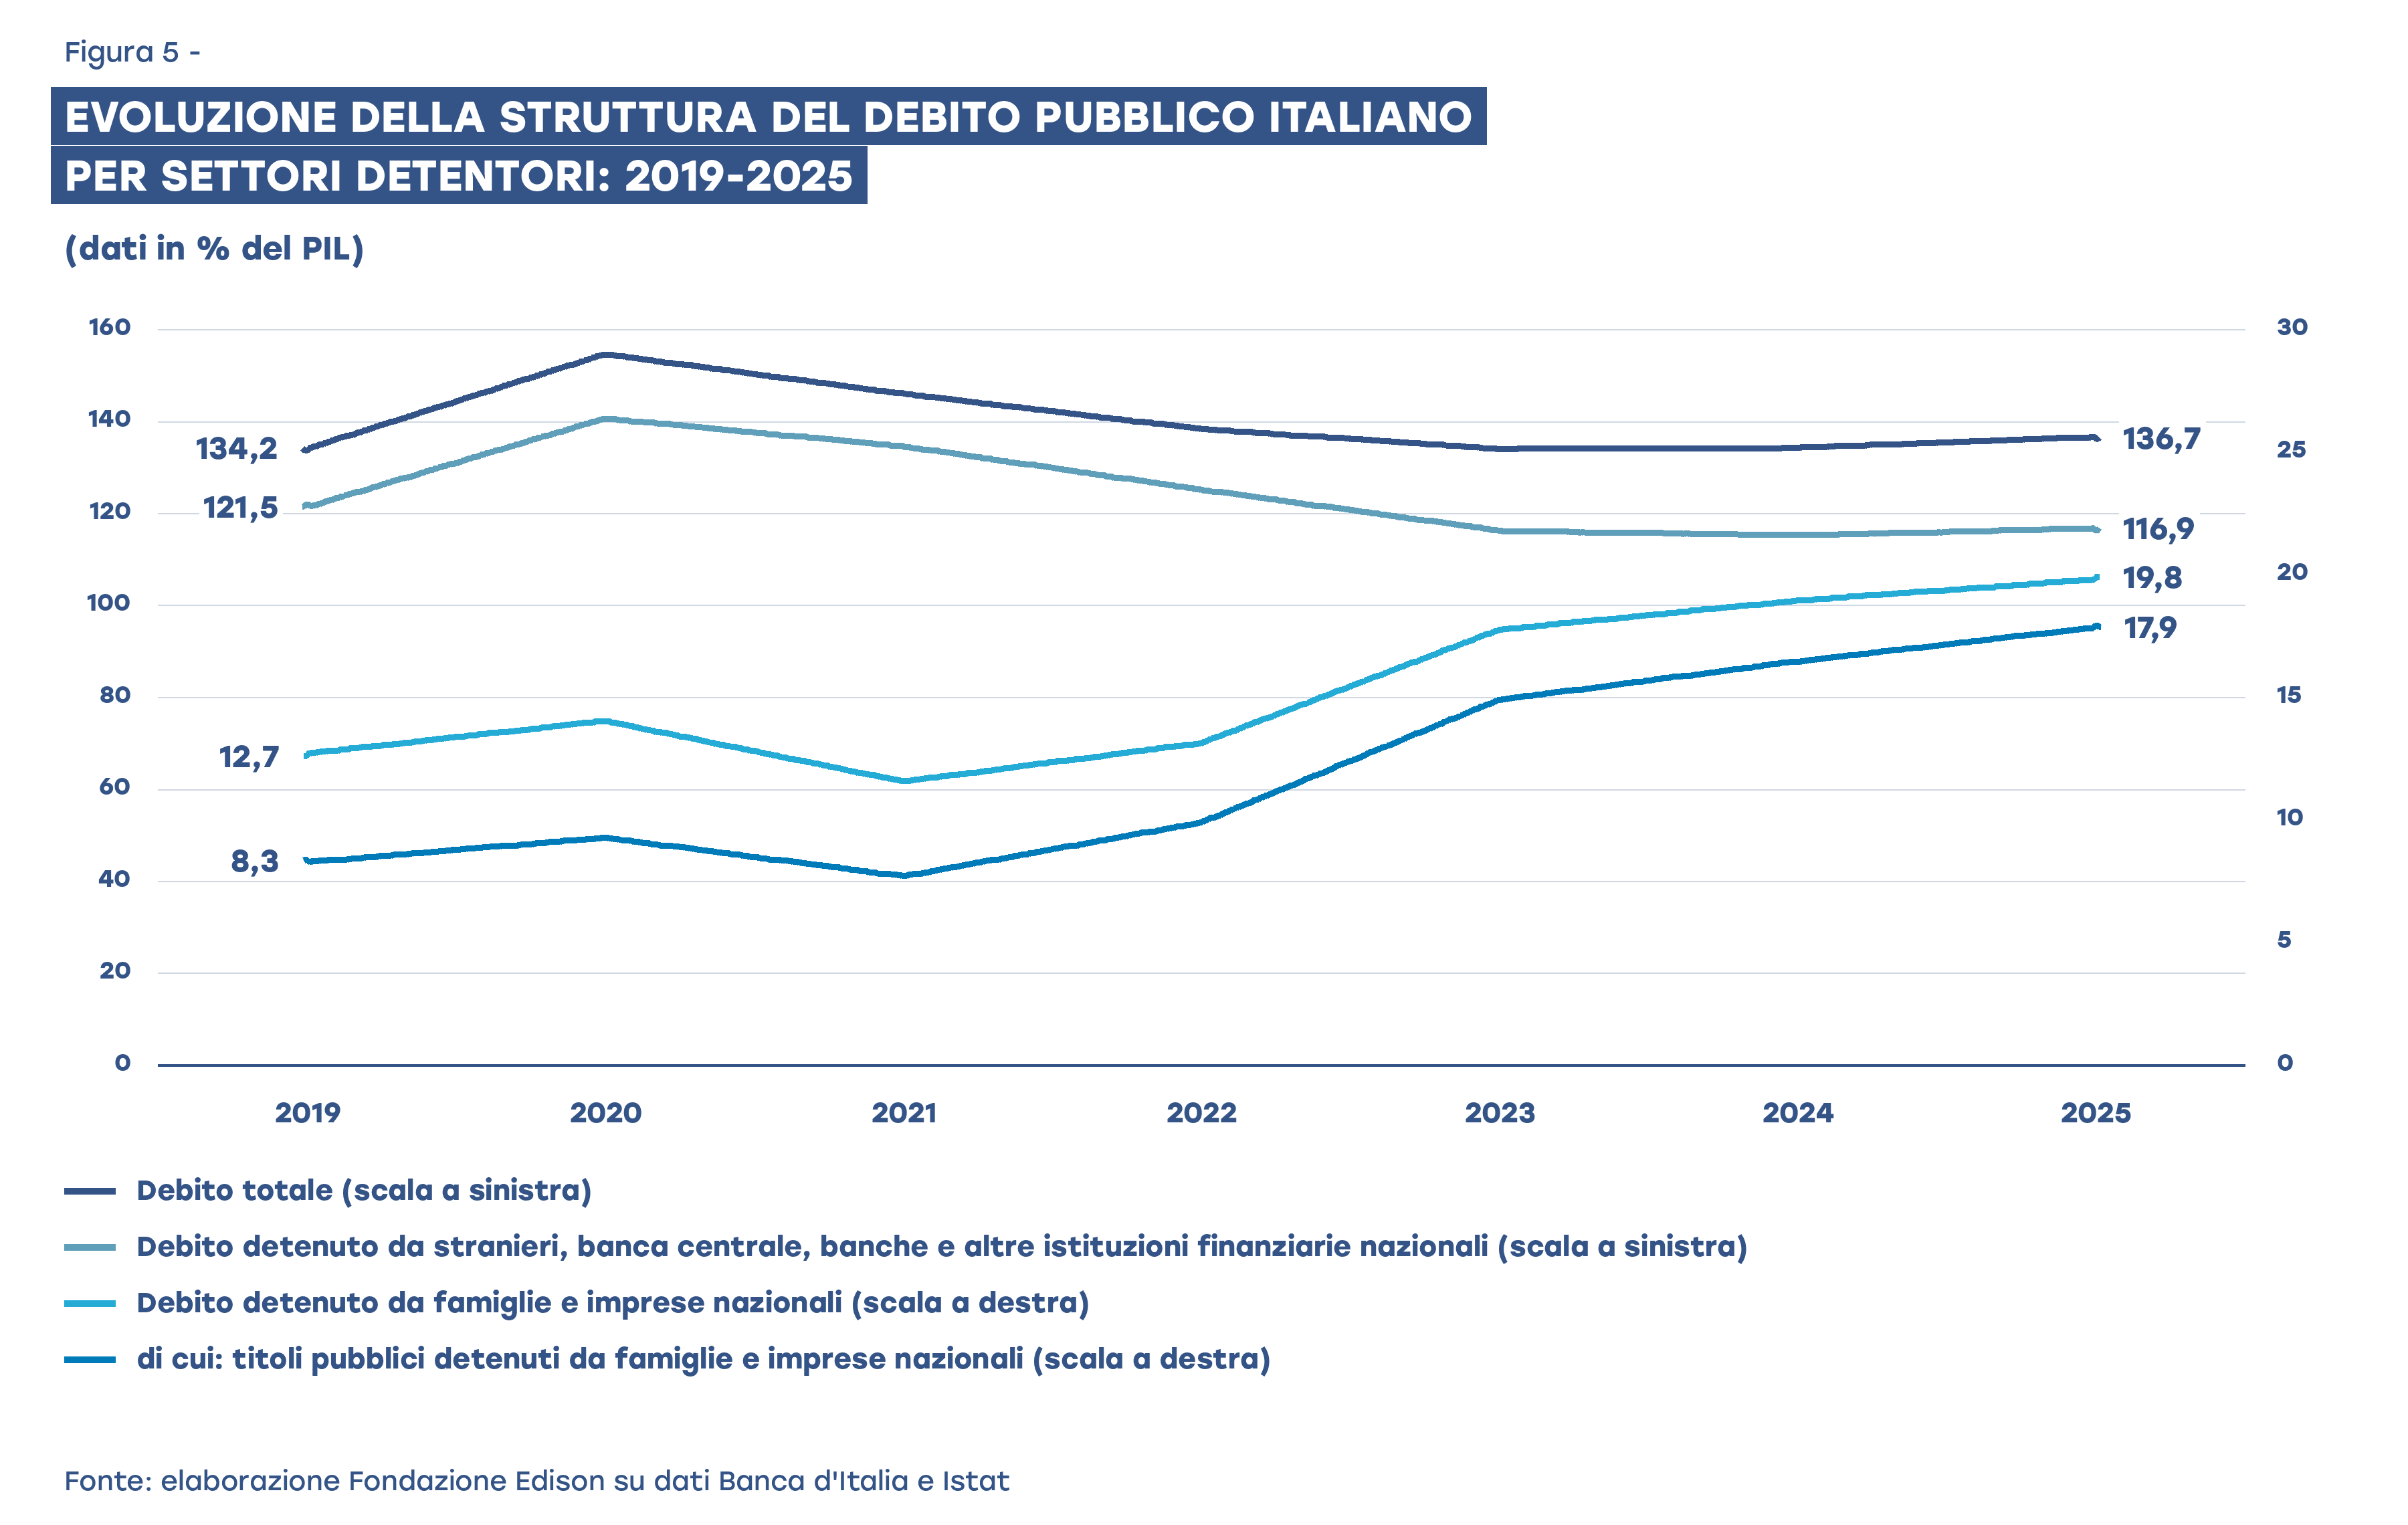
La figura 5 mostra la dinamica della struttura del debito pubblico italiano dal 2019 al 2025. Il debito italiano detenuto da stranieri, Banca centrale, banche e altre istituzioni finanziarie nazionali è sceso dal 121,5% del PIL al 116,9%. Il debito più “stabile” e “fedele”, cioè quello detenuto dalle famiglie e imprese nazionali, è invece aumentato dal 12,7% al 19,8%. In particolare, i titoli pubblici italiani detenuti da famiglie e imprese nazionali sono aumentati di quasi dieci punti di PIL, passando dall’8,3% al 17,9% del PIL.
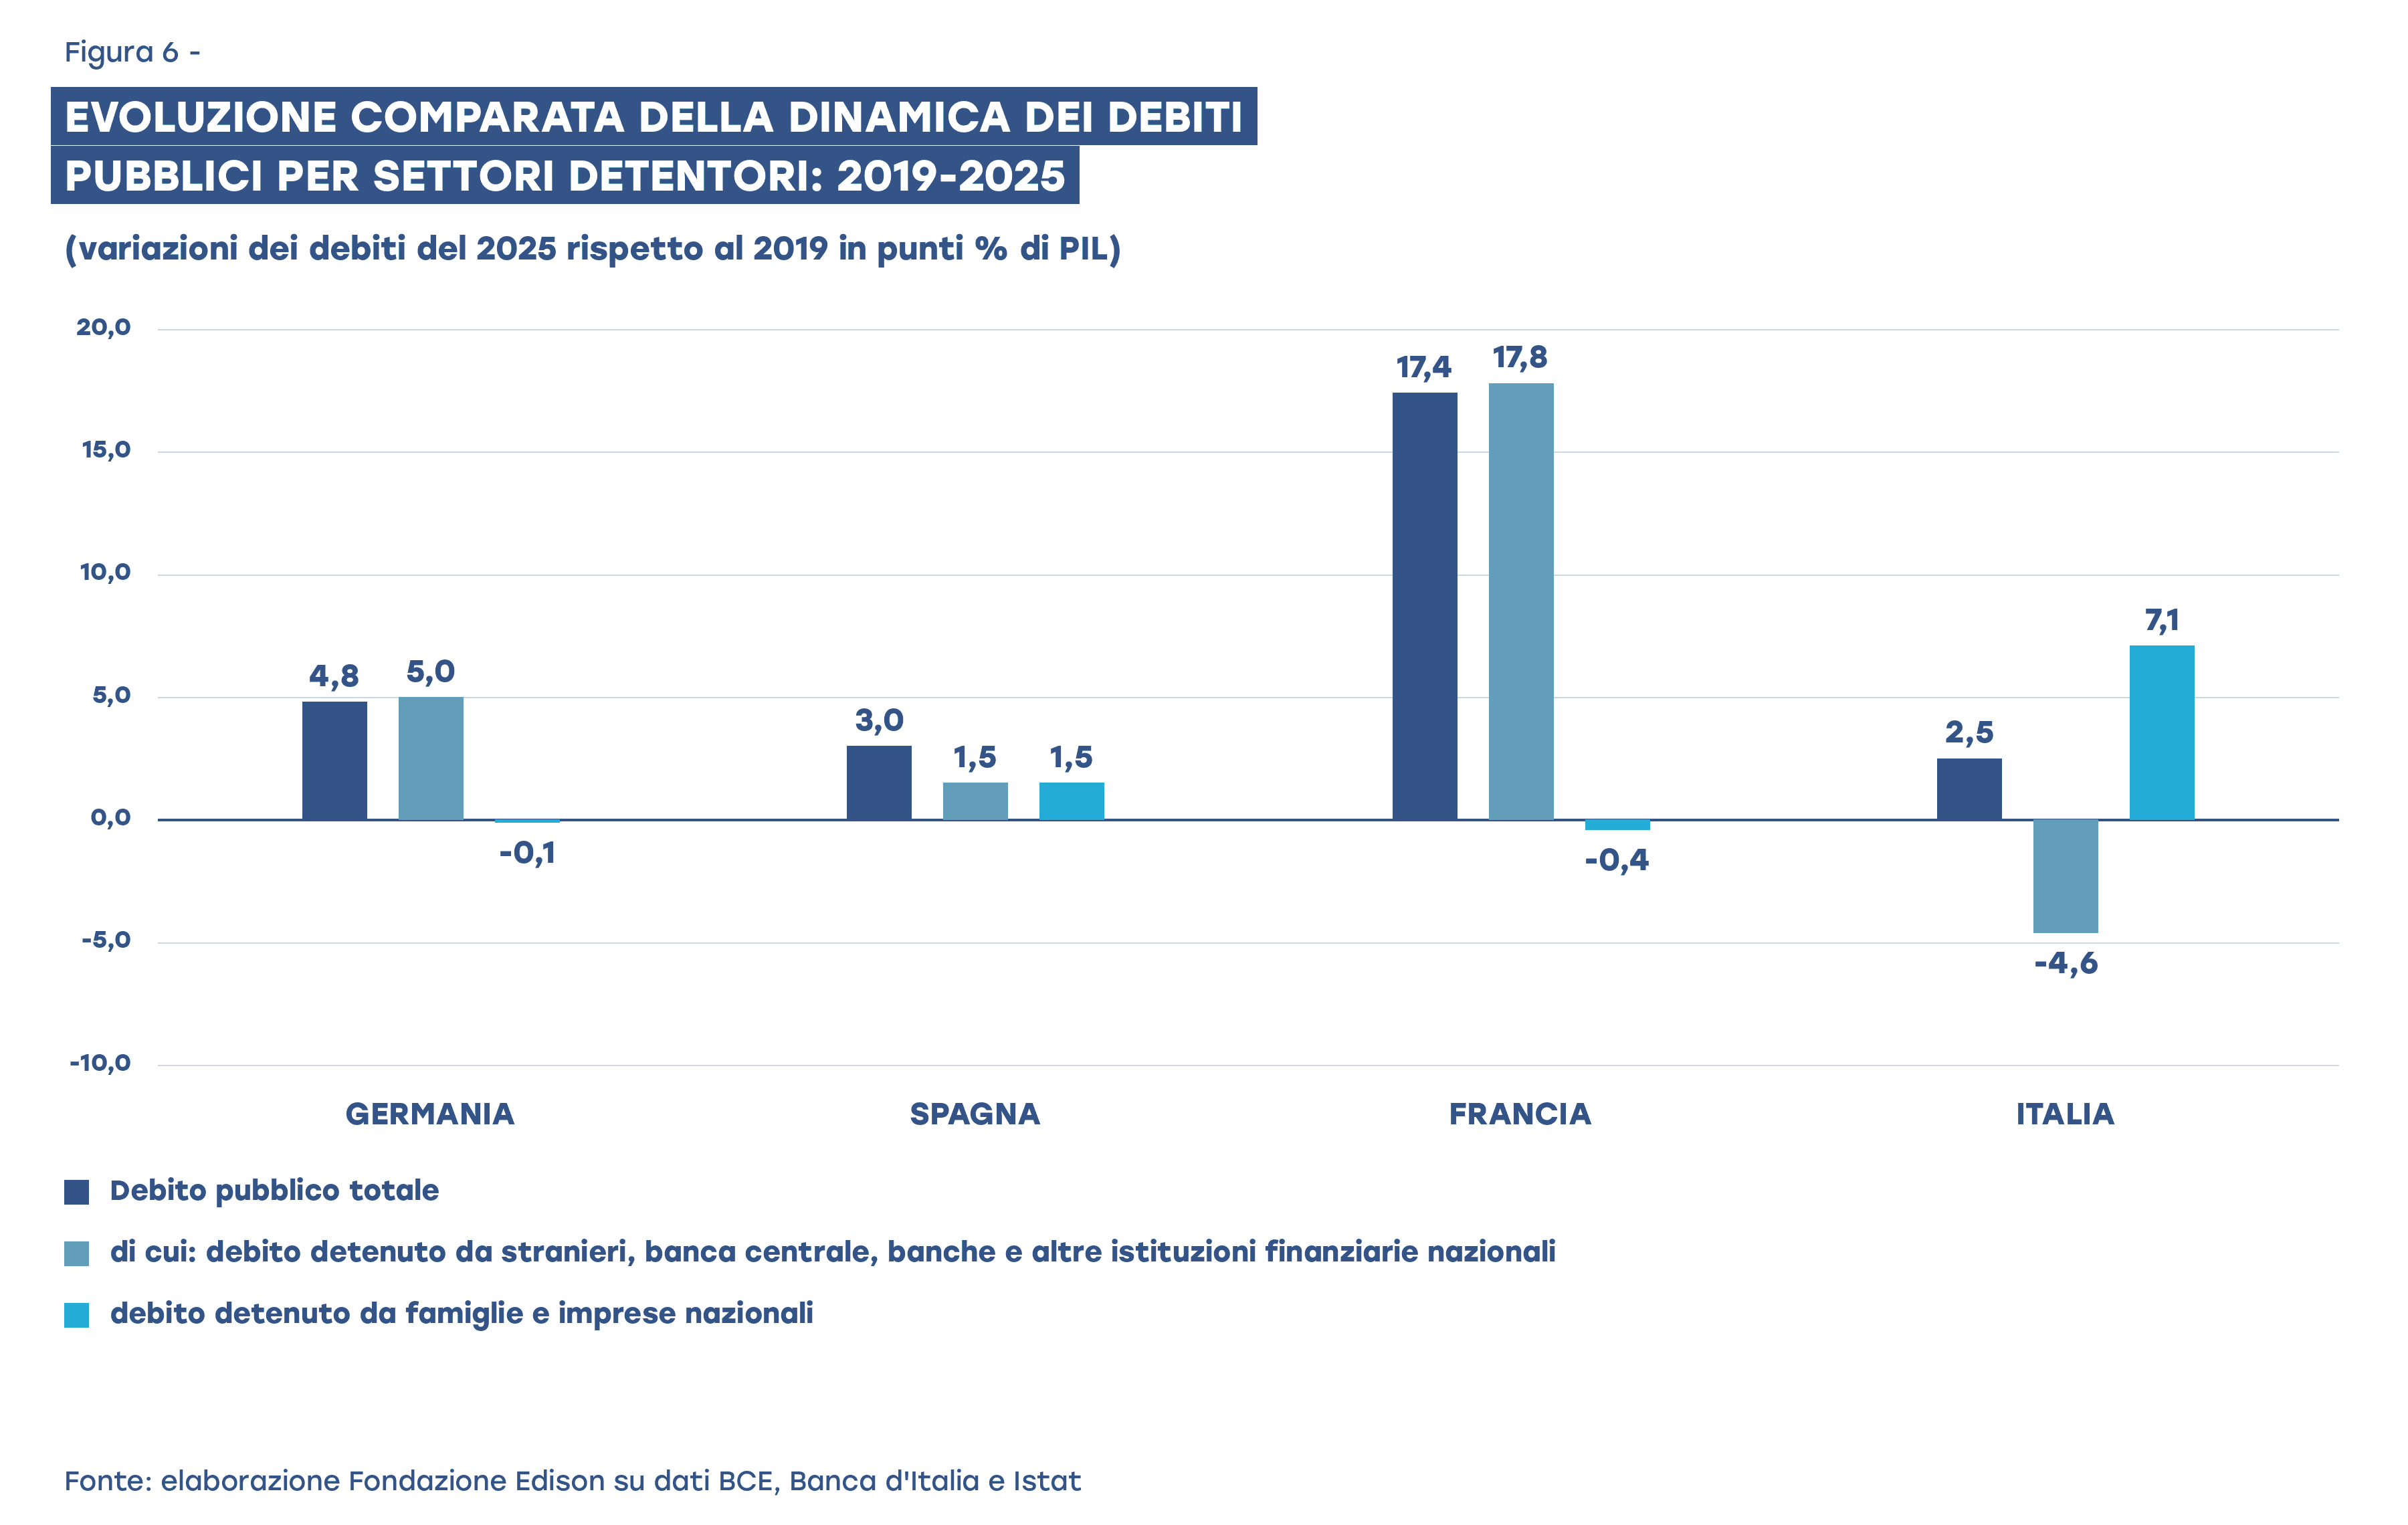
La figura 6 mostra invece il confronto tra Italia, Germania, Spagna e Francia. Non solo il debito pubblico totale/PIL dell’Italia è quello cresciuto di meno dal 2019 al 2025, cioè di soli 2,5 punti di PIL (contro una crescita monstre di 17,4 punti della Francia). Ma il nostro debito detenuto da stranieri, Banca centrale, banche e altri soggetti finanziari nazionali è sceso di 4,6 punti di PIL, mentre le famiglie e le imprese nazionali si sono accollate 7,1 punti di PIL di nostro debito in più. Una cosa avvenuta soltanto da noi in Italia, che non trova riscontro da nessun’altra parte al mondo.
Quando le agenzie di rating e le istituzioni internazionali, che in questi ultimi anni un po’ ci hanno promossi, sì, ma che, sotto sotto, pensano ancora che l’Italia sia un Paese fragile, finalmente prenderanno piena coscienza di questi numeri, forse cambieranno un po’ la loro rigida mentalità. Mentre è augurabile che anche i politici italiani, sia di maggioranza sia di opposizione, metabolizzino le cifre che abbiamo presentato in questo articolo, le quali dimostrano che l’unico approccio possibile per l’Italia, specie in momenti di volatilità dei mercati come questo, è, come ha ricordato recentemente anche il Governatore di Banca d’Italia Fabio Panetta, la prudenza fiscale. Una linea che occorre assolutamente continuare a seguire se non vogliamo essere “contagiati” dalla Francia in ebollizione. La nostra politica lo deve capire e lo deve agli italiani che hanno fin qui avuto una fiducia incrollabile nel loro Stato, comprando sempre di più i suoi Btp, perfino in queste settimane di tempesta sui mercati finanziari mondiali. La fiducia è, più che mai in questo momento, il più grande patrimonio che l’Italia deve preservare.
4. L’Italia dei movimenti di piazza non è la Francia in fiamme
Dopo i disordini con una inedita partecipazione di minorenni a Milano e in altre città del Nord Italia (Torino e Bologna) e le recenti manifestazioni di protesta contro il “carovita”, si impongono alcune riflessioni anche di carattere economico. Nel primo caso si tratta di un teppismo che è stato unanimemente condannato e che affonda le sue radici in fragilità valoriali individuali e modelli ispiratori (inclusi quelli musicali), che, attraverso i social media, esaltano la violenza fine a sé stessa, anche come segno di distinzione personale all’interno del “gruppo”. Episodi che non hanno nulla a che vedere con le ordinate manifestazioni giovanili e la legittima protesta sociale o sindacale garantita dalla Costituzione per esprimere rivendicazioni motivate con una postura istituzionale. Le successive manifestazioni di protesta, in concomitanza con lo sciopero promosso il 30 ottobre da alcuni sindacati, sono indubbiamente portatrici di disagi diffusi che tuttavia, nonostante le recenti fiammate dell’inflazione, contrastano con le dinamiche dei più recenti indicatori del Rapporto sul Benessere Equo e Sostenibile (BES) appena pubblicato dall’Istat e con gli indicatori europei comparati di rischio di povertà o esclusione sociale in Italia, specificamente nelle regioni dove la povertà è tra le più basse in Europa ma dove paradossalmente le recenti manifestazioni di protesta sono state più accese (Lombardia-Milano, Piemonte-Torino, Emilia-Romagna-Bologna, Veneto-Padova-Vicenza).
Ciò nonostante, alcuni commentatori e politici hanno subito accostato, accomunandole, le manifestazioni teppistiche e sindacali italiane alle drammatiche e diffuse sommosse che in questi giorni stanno devastando una Francia in piena crisi politica, economica e finanziaria, affermando che anche l’Italia sarebbe “in fiamme” e sostanzialmente per le medesime ragioni. Cioè: la debolezza dell’economia, l’aumento della povertà e dell’esclusione sociale, la perdita di potere d’acquisto, un crescente divario tra ricchi e meno abbienti.
Per la verità, in questo momento storico improntato dalla turbolenta ed imprevedibile presidenza Trump, travagliato da guerre, da debiti pubblici e privati fuori controllo e da incombenti rischi finanziari, con gli spread e i tassi di interesse che stanno andando alle stelle, tutto servirebbe all’Italia meno che essere “contagiata” dalla Francia. Anche se qualche irresponsabile a modo suo perfino se lo augura e nemmeno troppo velatamente, anzi mettendolo per iscritto. Un “contagio” di questo tipo non solo non è augurabile ma sarebbe anche immeritato e ingiustificato perché l’Italia che ha finalmente ritrovato un po’ di stabilità, credibilità internazionale e crescita economica è un patrimonio di tutti, faticosamente ricostruito negli ultimi dieci anni, pur attraversando una terribile pandemia che ci ha colpiti duramente e per primi in Europa ma da cui siamo usciti con compattezza e grande spirito civile.
Un patrimonio, quello dell’Italia in cui viviamo oggi, ricostruito non da un unico ma da più governi di vario colore, incluso quello attuale. Per cui, al di là delle polemiche di bassa lega e delle strumentalizzazioni politiche o da campagna elettorale, è interesse di tutti gli italiani che sia messo in chiaro che tra la Francia del municipio di Limoges dato alle fiamme e l’Italia delle scorrerie tra le vetrine del centro di qualche centinaio di maranza minorenni a Milano o dello sciopero generale del 30 ottobre, pur con le consuete degenerazioni come l’occupazione delle tangenziali, corre una bella serie di differenze. Vediamone alcune.
4.1. Prima differenza: la crescita economica
Come abbiamo già ricordato, dal 2019 al 2025, al netto dell’inflazione il PIL pro capite dell’Italia è aumentato dell’8,8% in termini reali, quasi tre volte di più del PIL pro capite della Francia (+3,2%). Nello stesso periodo i consumi pro capite delle famiglie in Italia sono cresciuti del 4,2%, cioè quasi quattro volte di più che in Francia (+1,2%).
Per quanto riguarda il PIL complessivo, in base ai dati trimestrali destagionalizzati, dal quarto trimestre 2019 pre-Covid al terzo trimestre 2026, esso è aumentato dell’8,7% in Italia, cioè due punti e mezzo di più che in Francia (+6,2%). In particolare, negli ultimi dodici mesi per cui sono disponibili dati, cioè dal quarto trimestre 2025 al secondo trimestre 2026, il PIL dell’Italia è cresciuto tendenzialmente dello 0,8% rispetto al terzo trimestre 2025, mentre quello della Francia è diminuito (-0,1%).
4.2 Seconda differenza: la povertà e l’esclusione sociale.
In occasione della Giornata mondiale delle Nazioni Unite per lo sradicamento della povertà che si è tenuta lo scorso 17 ottobre, l’Eurostat ha pubblicato un interessante comunicato stampa, con dati che dovrebbero far molto riflettere chi in Italia dibatte in modo confuso e urlato riguardo alla povertà.
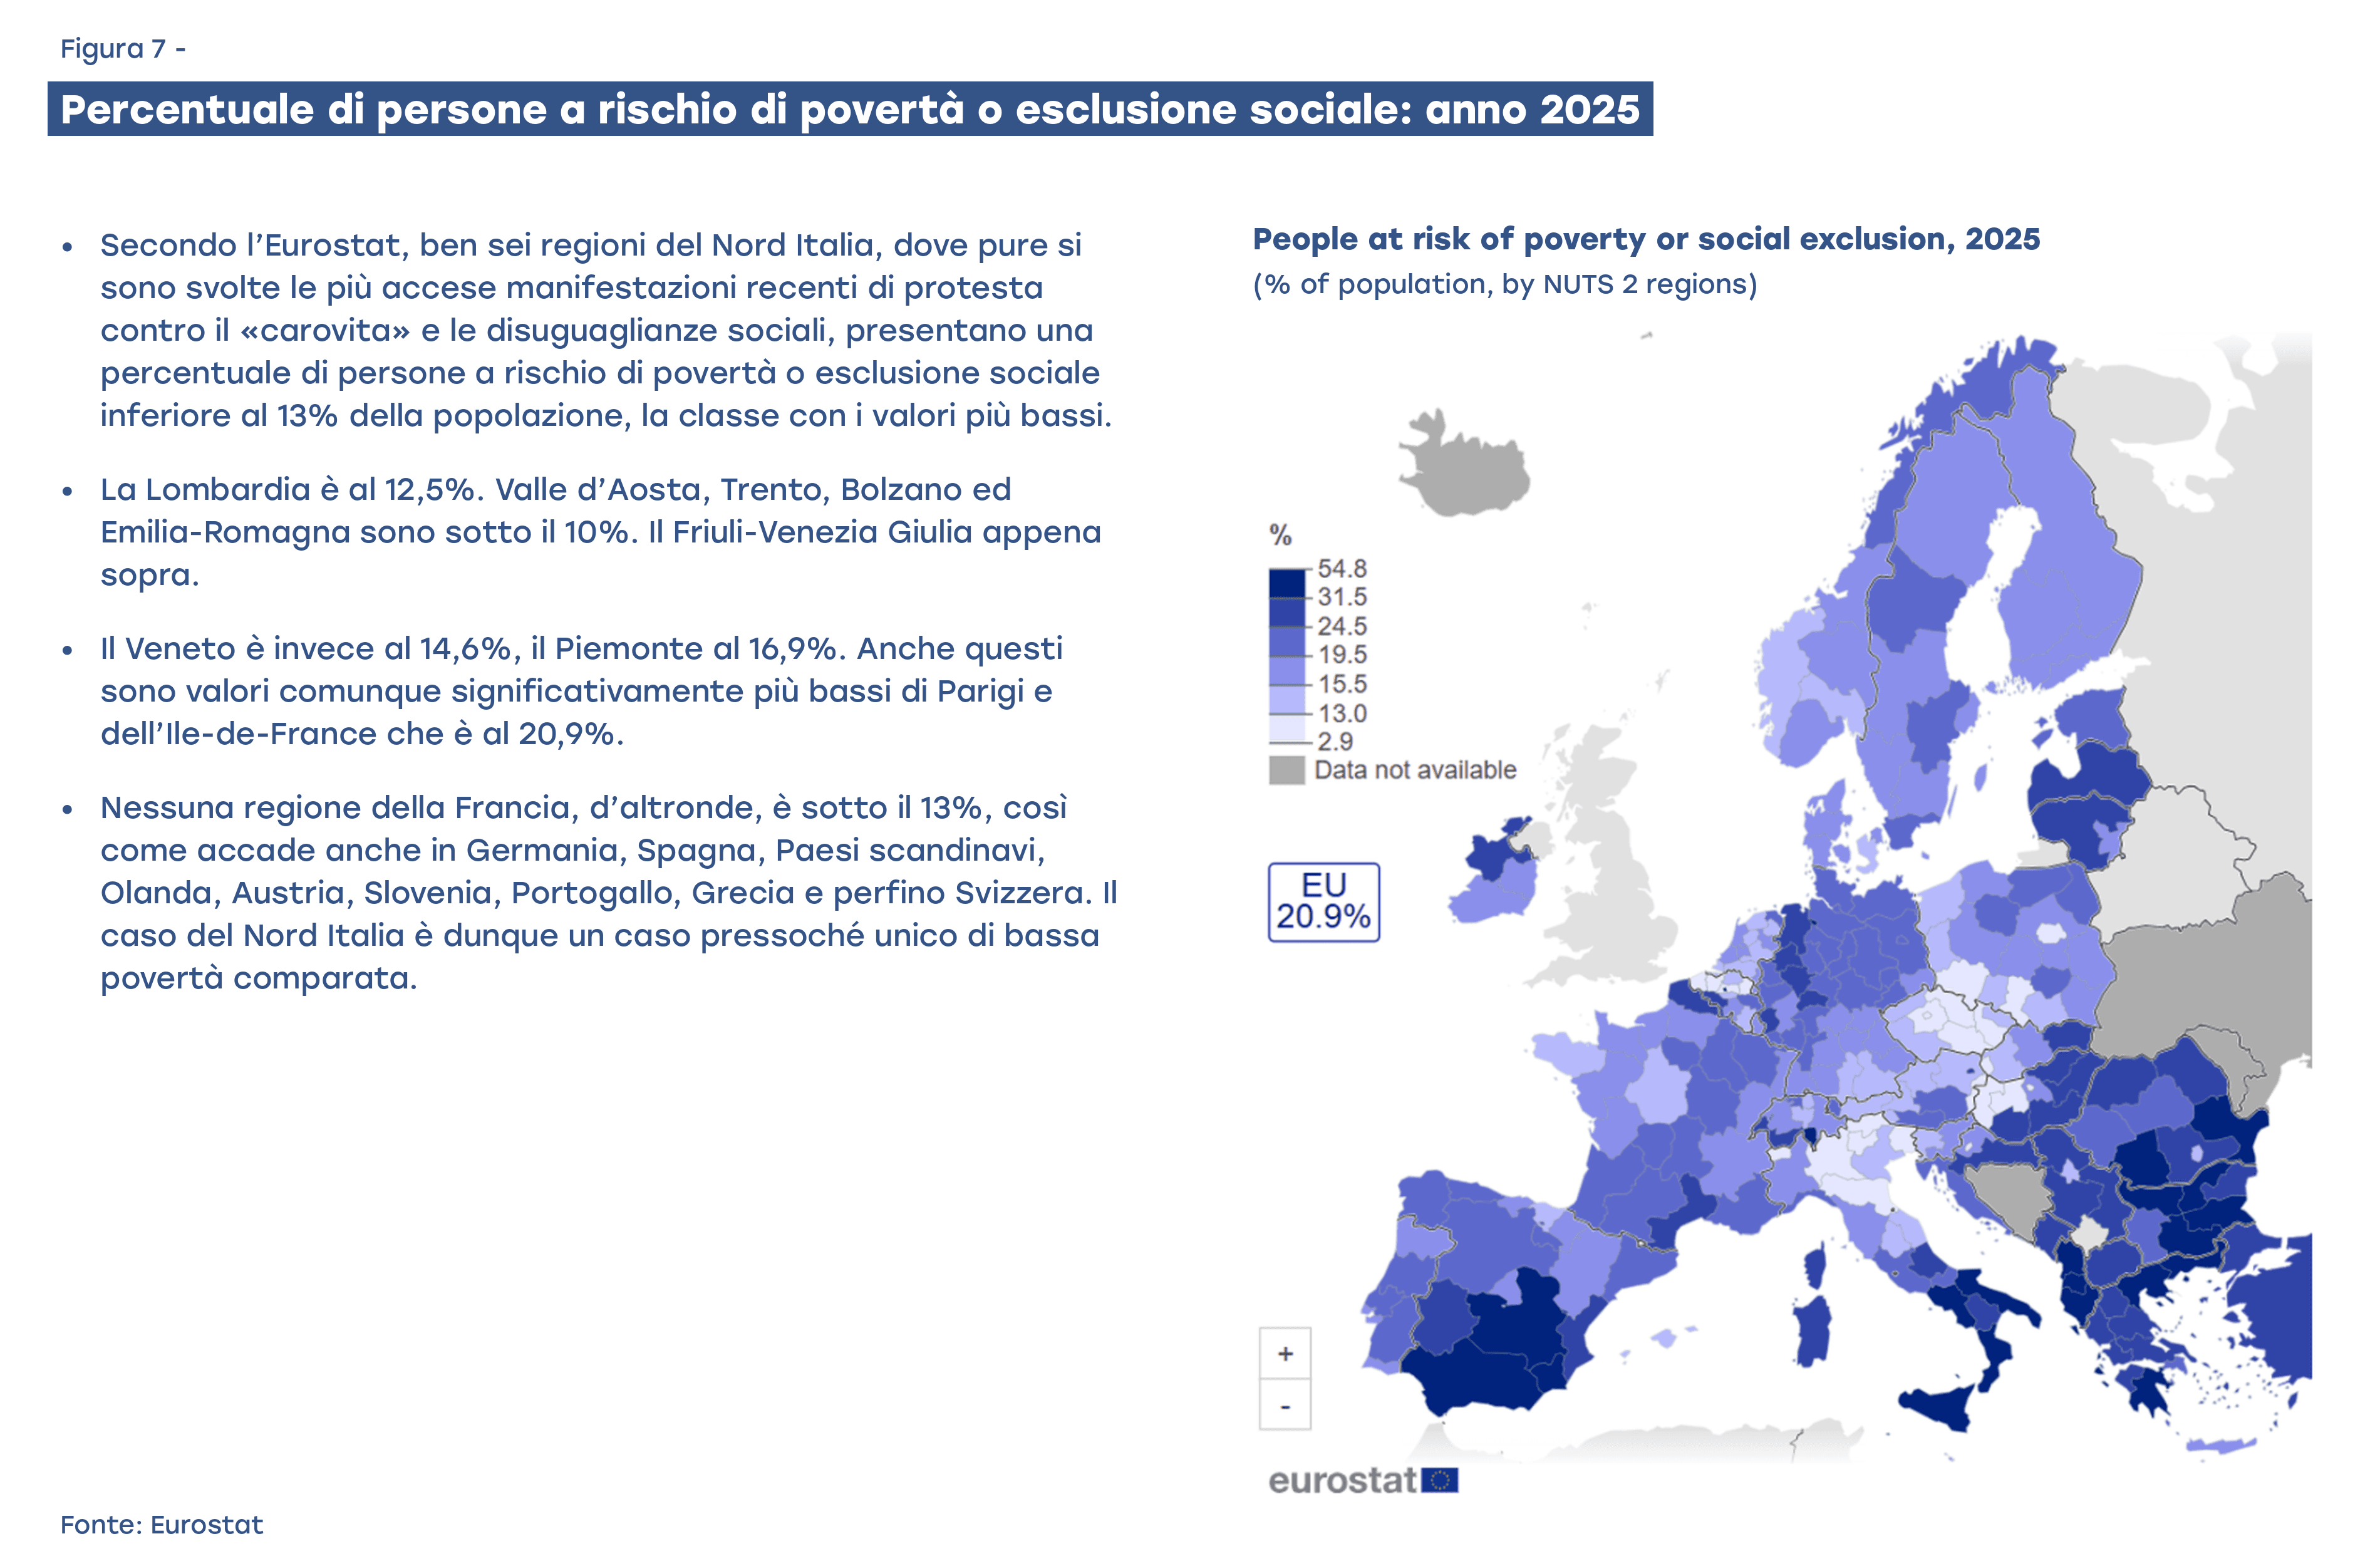
Infatti, secondo i dati Eurostat relativi al 2025, su 244 regioni dell’Unione Europea ve ne sono soltanto 24 con una percentuale di persone a rischio di povertà o esclusione sociale inferiore al 13% della popolazione, cioè la classe migliore, di cui ben sei sono regioni del Nord Italia (figura 7). Tra esse figura la Lombardia (12,5%), ove si sono svolti i recenti disordini di Piazza Duomo e nel centro di Milano e altre più composte manifestazioni. Mentre la più ricca regione della Francia, l’Ile-de-France con Parigi capitale, figura ben tre classi sotto, con una percentuale di persone a rischio di povertà ed esclusione sociale rispetto alla Lombardia di oltre otto punti più alta (20,9%). Va detto altresì che nessuna regione della Francia figura nella classe Eurostat meno povera, così come anche nessuna regione della Germania, della Spagna, dell’Olanda, dei Paesi scandinavi, dell’Austria, della Slovenia, del Portogallo, della Grecia e perfino della Svizzera. Insomma, il Nord Italia è un caso pressoché unico di bassa povertà.
4.3 Terza differenza: il potere d’acquisto.
Occorre distinguere attentamente tra il potere d’acquisto dei salari e il potere d’acquisto aggregato delle famiglie.
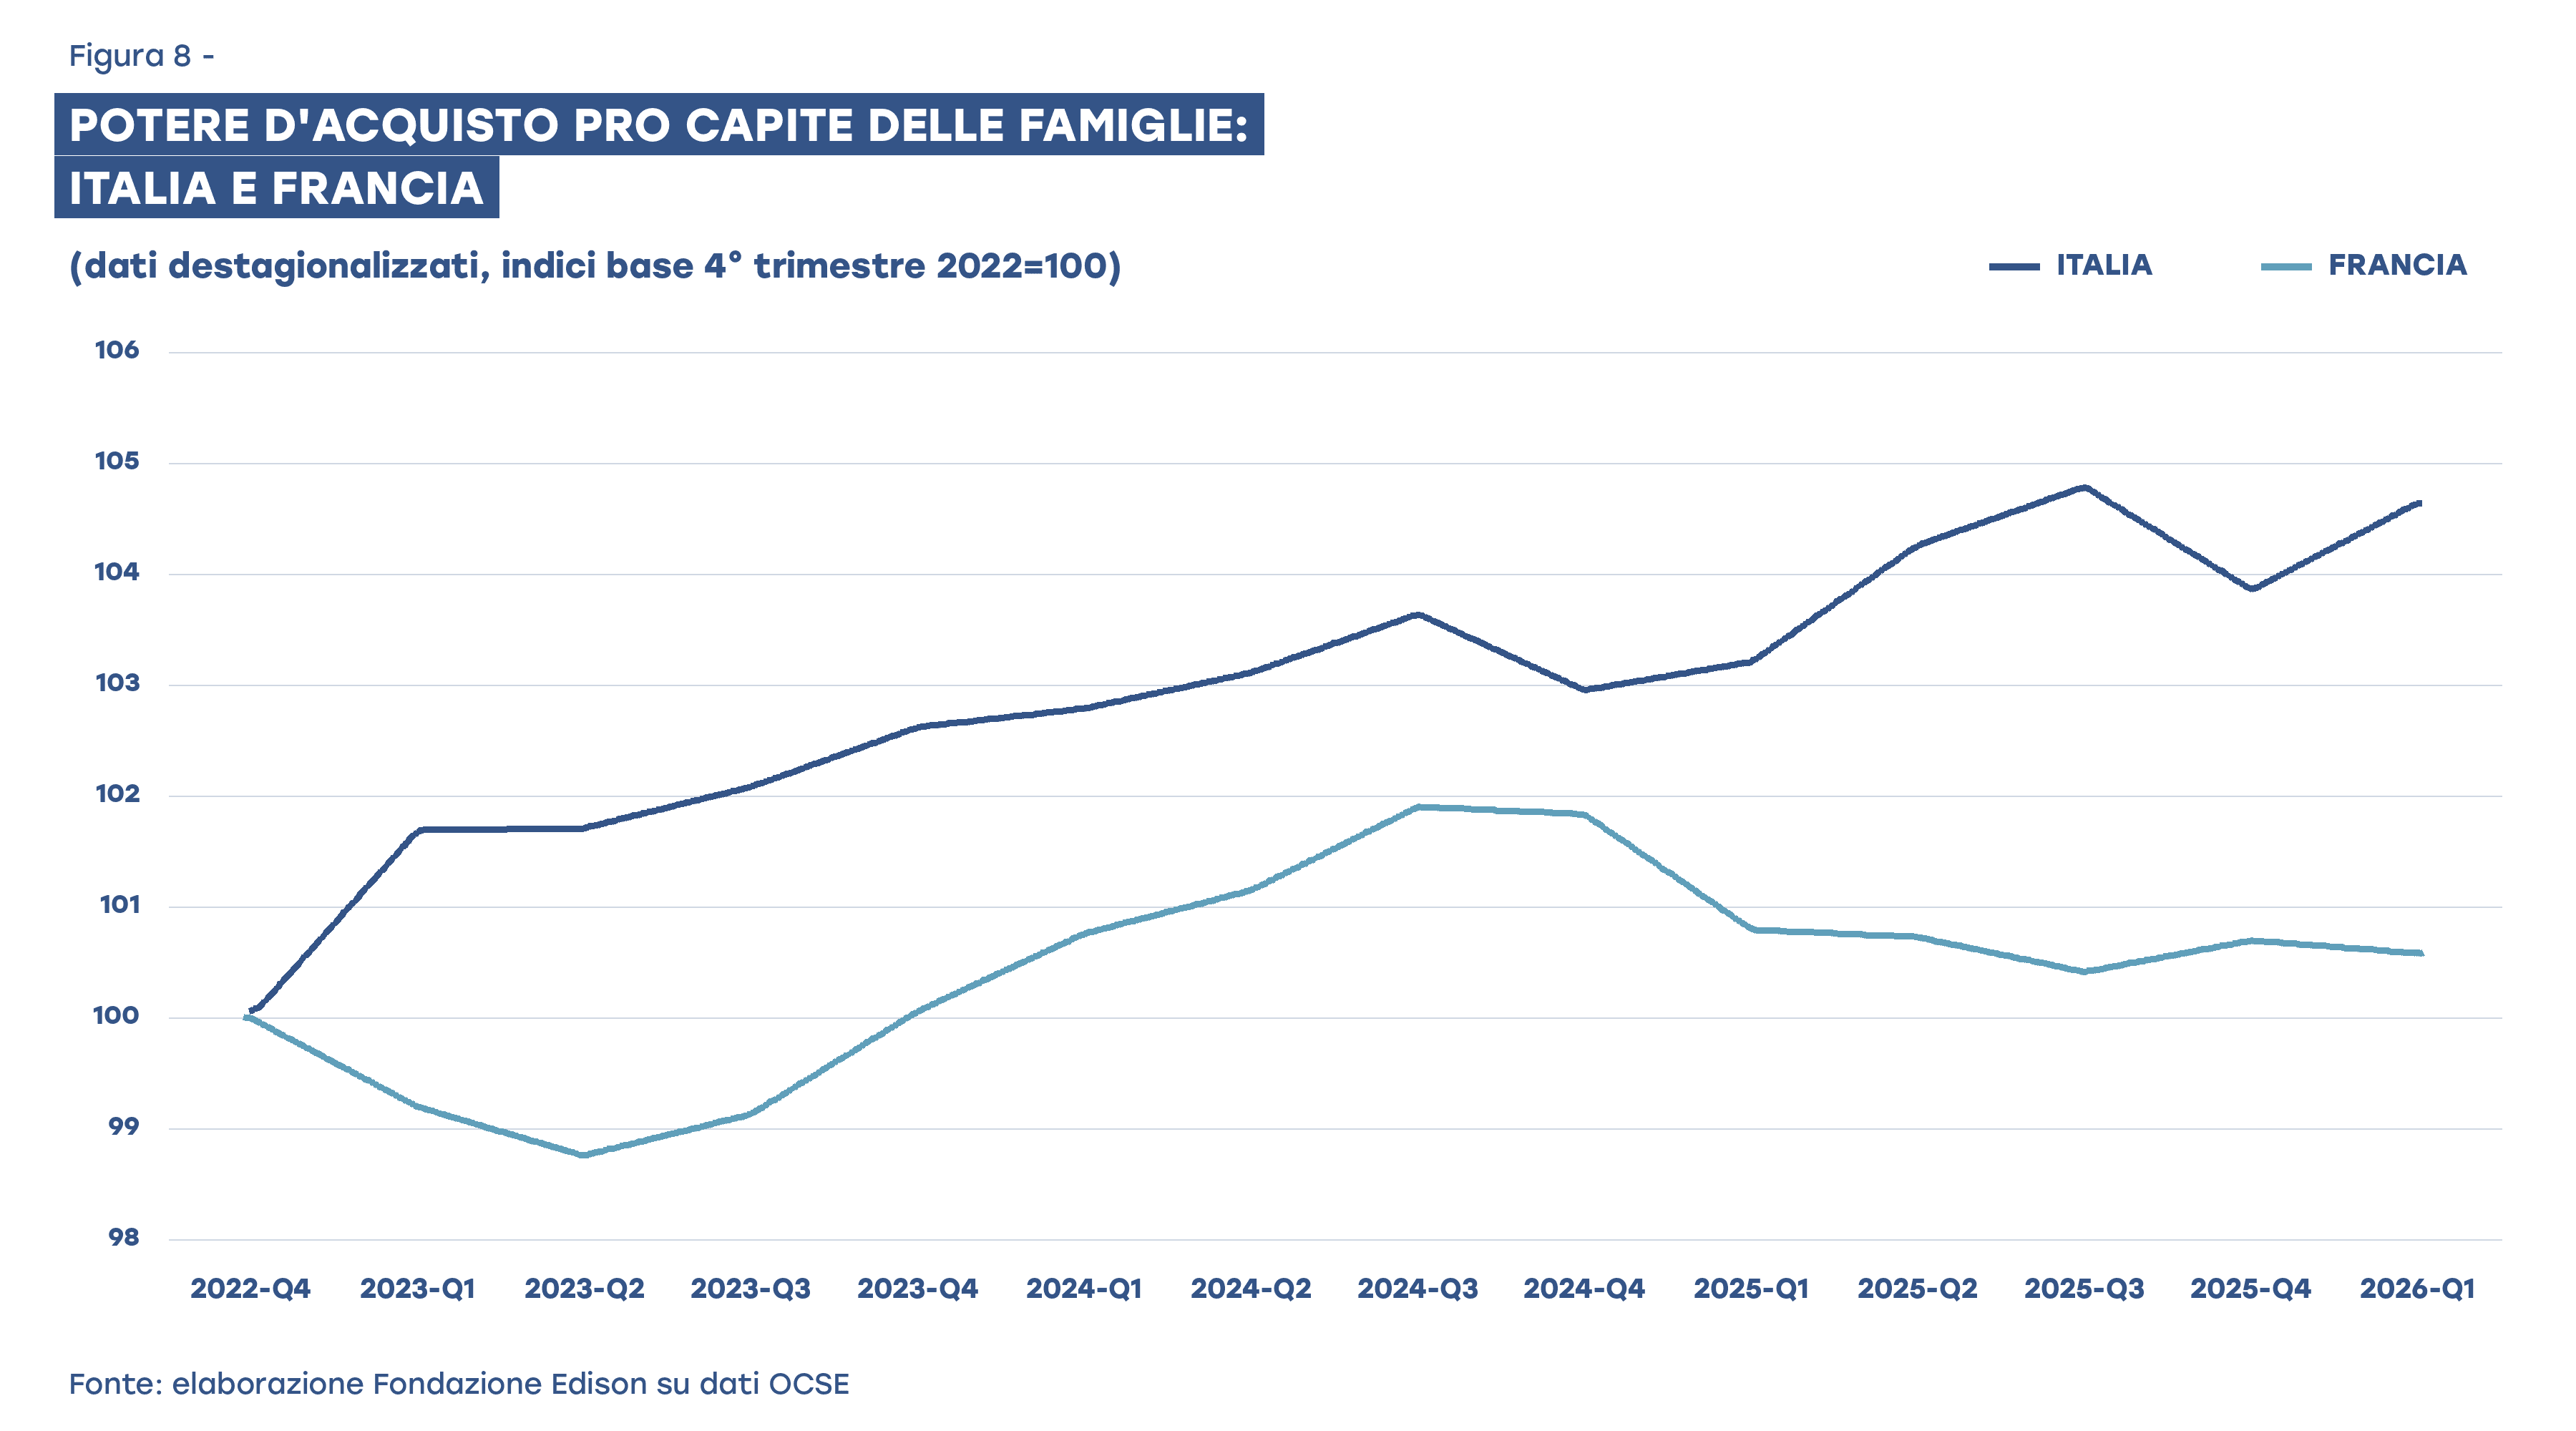
Certo, i salari reali stanno faticando a recuperare i livelli pre-inflazione causata dalla guerra russo-ucraina e l’impennata dell’inflazione a ottobre rappresenta un nuovo fattore di pressione sui conti delle famiglie. Tuttavia, grazie a varie misure compensative e all’aumento del numero degli occupati il potere d’acquisto pro capite delle famiglie italiane dal primo trimestre 2023 al primo trimestre 2026 è cresciuto del 4,6% (rispetto al quarto trimestre 2022), contro lo 0,6% della Francia, cioè oltre 7 volte e mezza di più (dati OCSE, figura 8). Per inciso, l’Italia ha registrato nel G7 risultati migliori anche del Regno Unito (+2,2%), della Germania (+1,7%) e del Canada (+1,4%).
4.4 Quarta differenza: il divario tra ricchi e poveri.
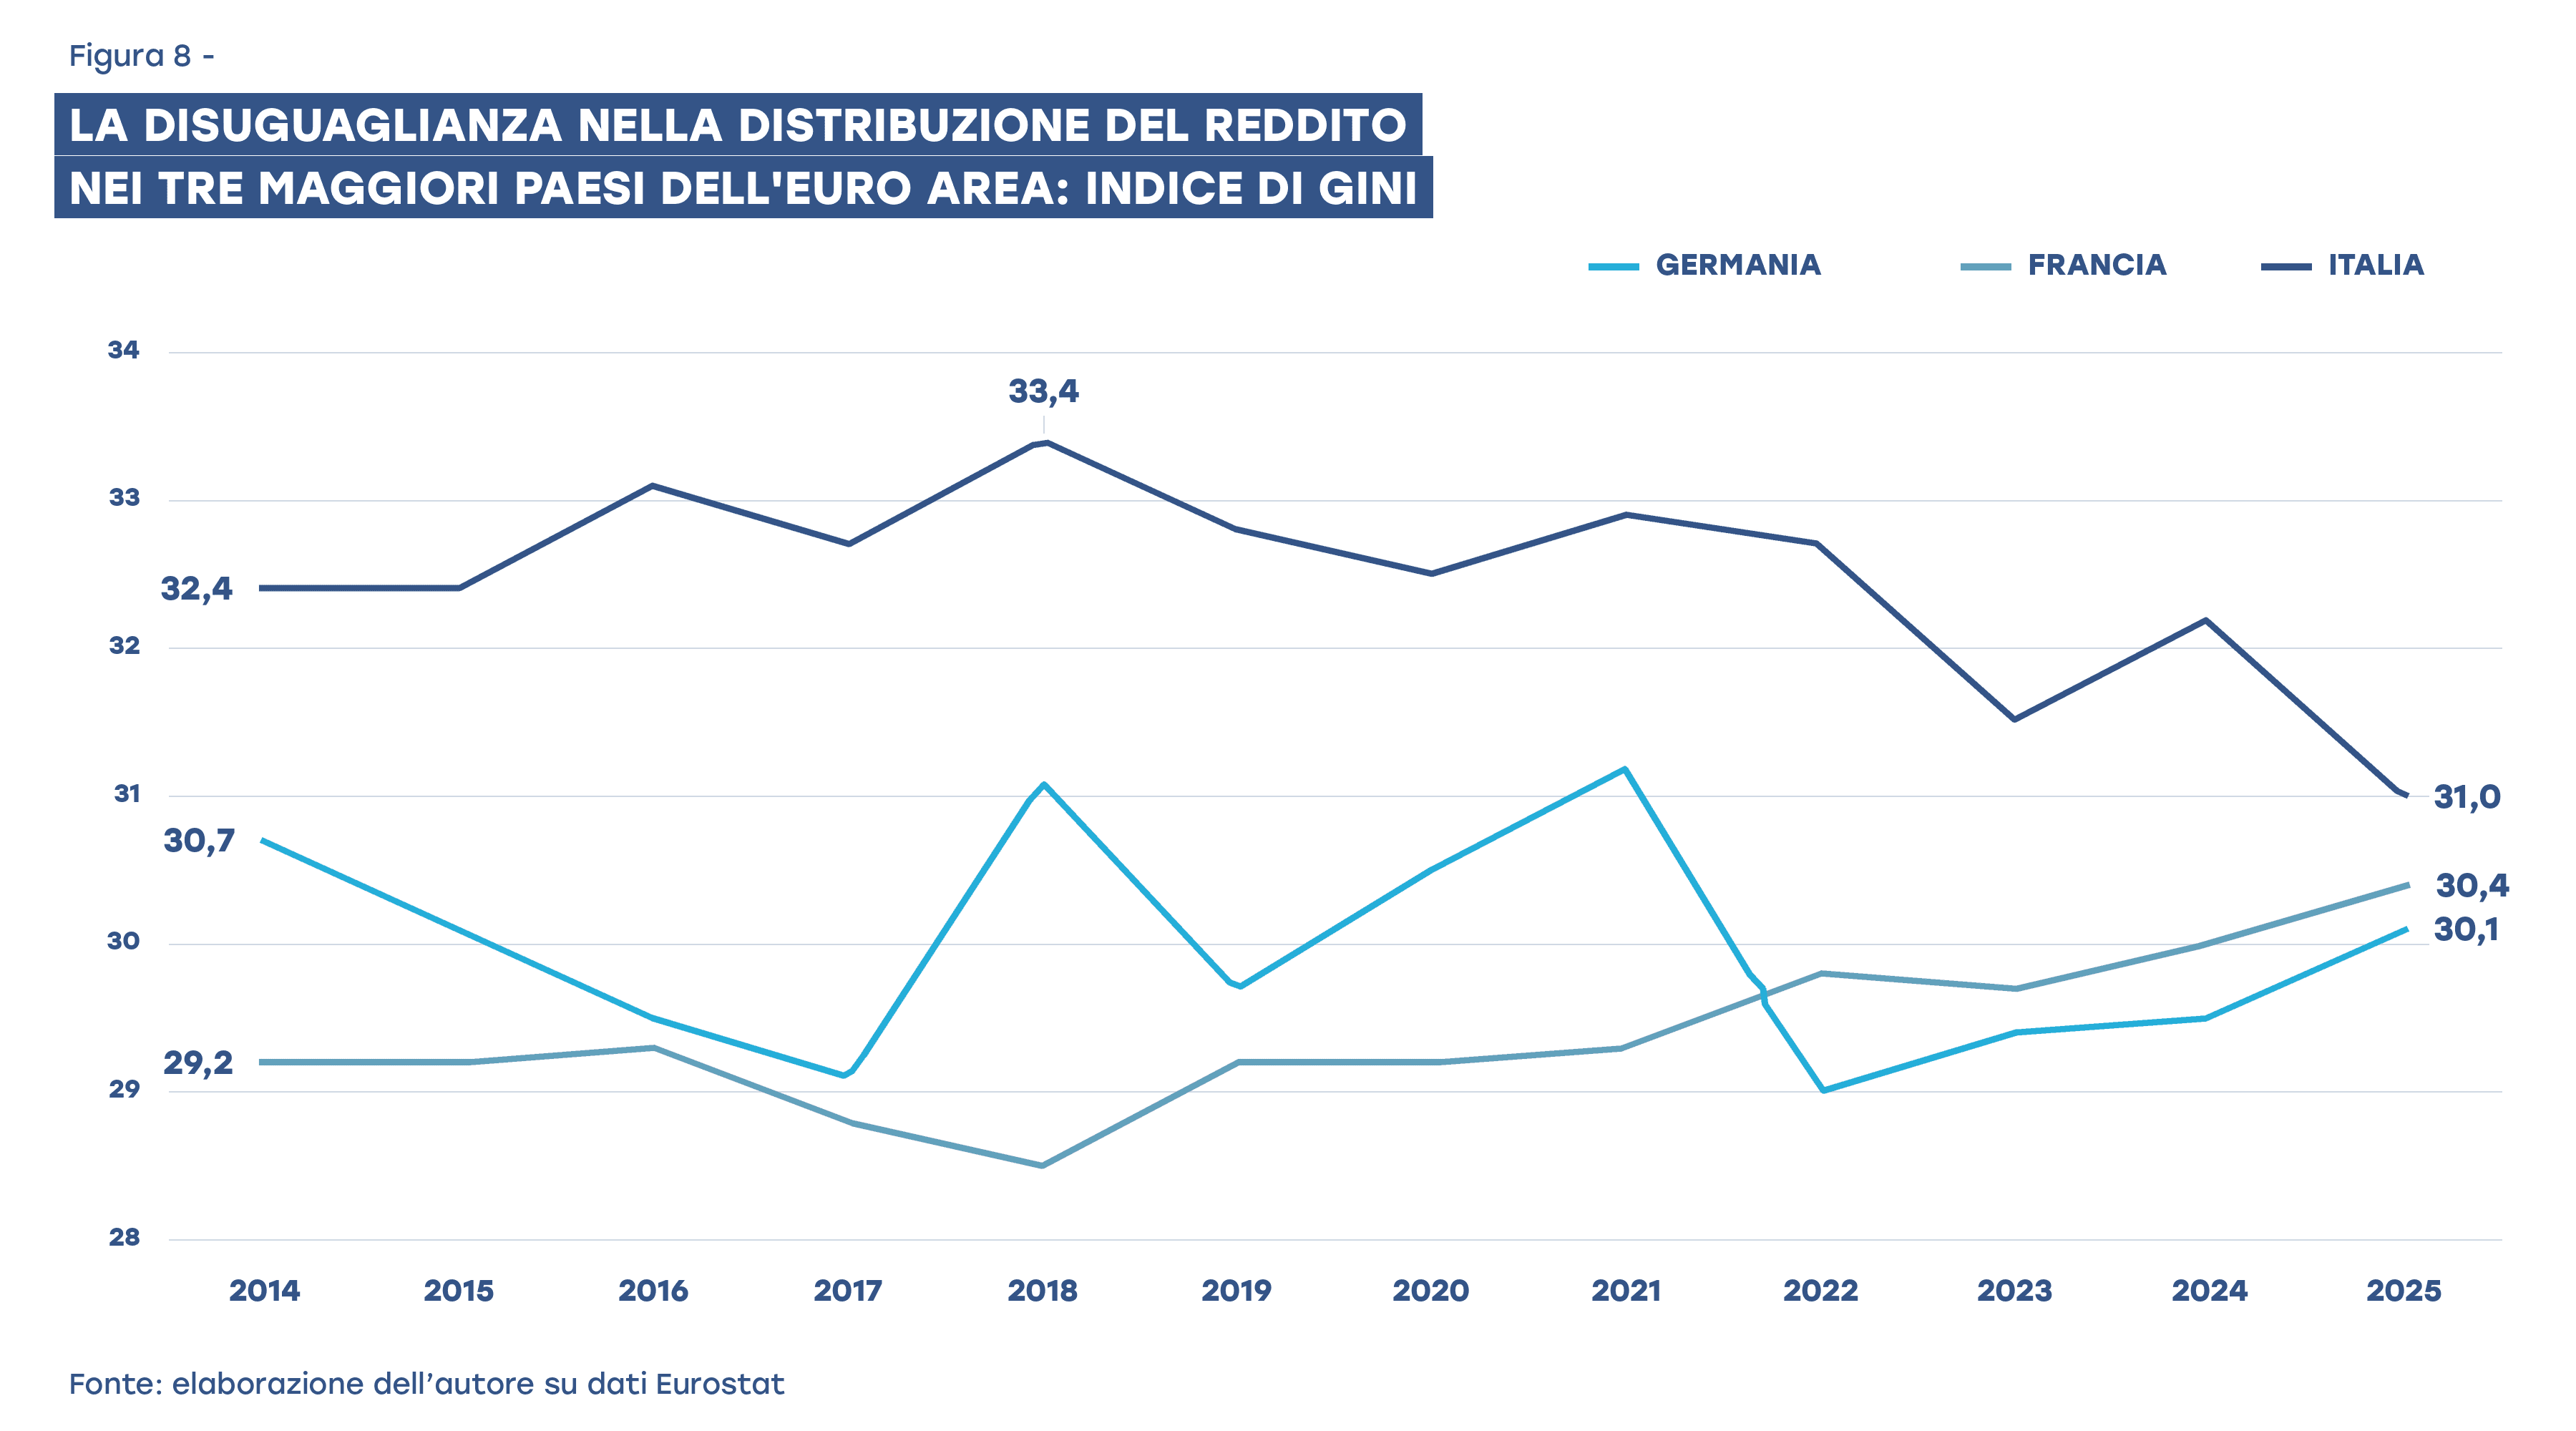
I divari sociali si possono misurare con riferimento ai redditi o ai patrimoni. Nel caso dei redditi, come è noto, la disuguaglianza si misura normalmente mediante l’indice di Gini. Si può dire che, in base ad esso, la disuguaglianza in Italia sia cresciuta negli ultimi anni? La risposta è no. Anzi, come appare dalla figura 8, in base alle serie storiche Eurostat che partono dal 2014, l’indice di Gini in Italia in quell’anno era pari a 32,4, cioè 1,7 punti più alto che in Germania e ben 3,2 punti più alto che in Francia. Poi il nostro indice Gini ha perfino toccato un picco massimo nel 2018 a quota 33,4, con un divario con la Francia arrivato a sfiorare il record dei 5 punti (4,9 per la precisione), mentre il divario con la Germania si è ampliato a 2,3 punti.
Da quel momento, l’indice di Gini dell’Italia, pur con oscillazioni, ha cominciato un percorso discendente, fino a toccare un minimo a quota 31 nel 2025, il valore più basso della serie storica Eurostat. Per contro, l’indice di Gini della Francia è progressivamente aumentato arrivando a toccare un valore massimo di 30,4, mentre quello della Germania, pur dopo un andamento nel tempo abbastanza irregolare, è sostanzialmente non molto diverso da quello di undici anni fa. Come conseguenza di tutte queste dinamiche, rispetto al 2014 l’indice di Gini dell’Italia nel 2025 si è ormai quasi allineato con quello degli altri due Paesi, riducendo il divario con la Francia a soli 0,6 punti e quello con la Germania a 0,9 punti. Tenuto conto delle forti differenze territoriali del nostro Paese tra Nord-Centro e Sud che Francia e Germania non hanno nelle medesime proporzioni, il valore raggiunto dall’Italia nel 2025 è indubbiamente da ritenersi una novità rilevante.
Per quanto riguarda la disuguaglianza nella distribuzione della ricchezza patrimoniale (finanziaria e immobiliare), che in tutti i Paesi più avanzati, e non solo in Italia, il 10% dei cittadini più facoltosi (il cosiddetto decimo decile) detenga la quota più alta della ricchezza netta, in genere più del 50% del totale, lo sanno in pochi. E in pochi sanno anche che il 50% dei cittadini più poveri (il cosiddetto bottom 50%) ne detiene una frazione molto bassa, generalmente meno del 10%. Sono numeri “normali” nelle società democratiche capitalistiche mature, mentre nei Paesi con dittature e oligarchie il divario può essere anche più ampio.
Su queste cifre poco note, da non confondere con quelle sopracitate dei redditi (con i quali campano la maggior parte delle persone), giocano spesso sul filo dell’equivoco coloro che vogliono infiammare gli animi, alimentando strumentalmente un senso di sempre più diffuso risentimento nell’opinione pubblica, specie tra le classi sociali meno abbienti. La realtà è che in Italia, secondo i dati della BCE, il 10% dei cittadini più facoltosi dal punto di vista del patrimonio finanziario e immobiliare detiene una ricchezza netta che, nel primo trimestre 2026, è “solo” di 8 volte circa più alta della ricchezza netta del 50% delle famiglie più povere, che nel nostro Paese è comunque pari complessivamente a 821 miliardi di euro, la più consistente d’Europa. In Francia, il 10% della popolazione più abbiente è invece 11 volte più ricca del 50% della popolazione più povera, in Olanda il divario arriva a 18 volte, in Austria a 19 volte, in Germania addirittura a 27 volte, così come anche negli Stati Uniti, dove la diseguaglianza è massima. Per quanto riguarda il confronto Italia-Francia, si consideri altresì che da fine 2022 al primo trimestre 2026 la ricchezza netta mediana, cioè del cittadino che divide esattamente in due la popolazione, è cresciuta nel nostro Paese del 6,3% mentre in Francia è diminuita dello 0,4%.
In conclusione, chi, nelle stesse ore in cui le famiglie italiane, nonostante i disordini nelle piazze, stavano acquistando con fiducia i Btp valore, ha invocato una “patrimoniale” per ridurre le diseguaglianze sociali ha fatto soltanto la solita pura demagogia. In Italia, tra l’altro, una grande patrimoniale c’è già ed unica al mondo per dimensioni. Infatti, come abbiamo visto nel paragrafo precedente, le famiglie e le imprese italiane detengono “spontaneamente” 470 miliardi del nostro debito pubblico, di cui 431 miliardi in titoli di Stato. Con ciò garantendo non solo la stabilità del debito stesso ma anche il finanziamento dello stato sociale dei cittadini meno abbienti.
Aumentiamo il valore della tua azienda nel lungo termine
Scopri i nostri servizi di consulenza